
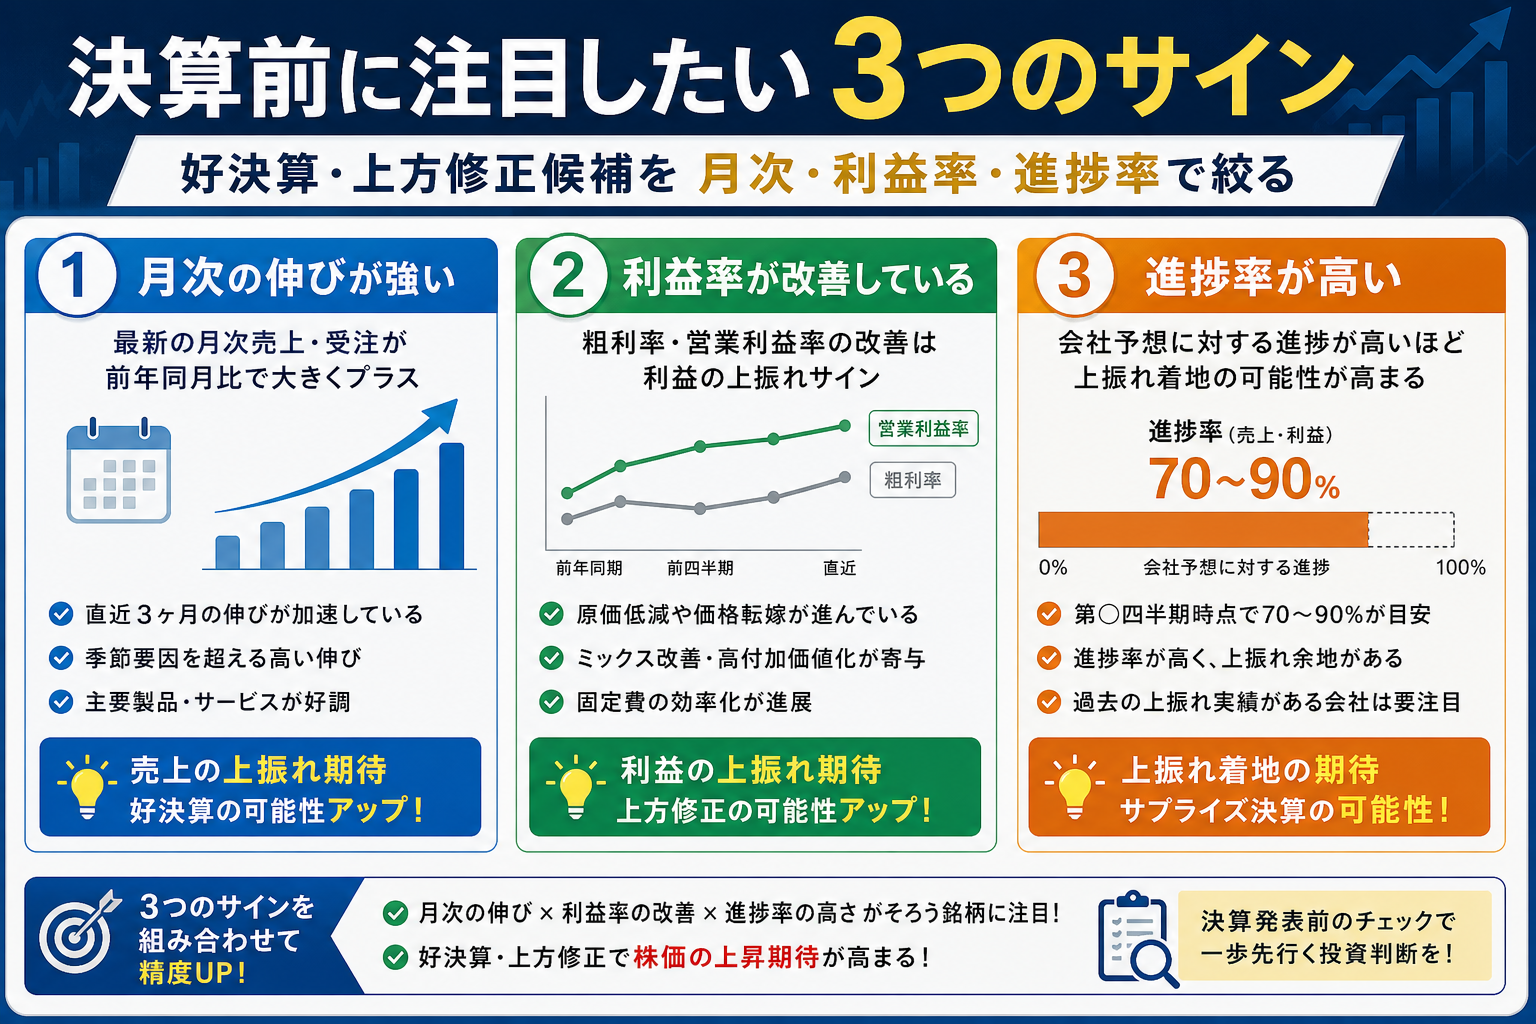
決算発表前に重要なのは、公開されている数字の変化を追うことです。
本記事では、月次売上・受注、営業利益率、通期進捗率の3つのサインから、変化を積み上げて判断する方法をわかりやすく解説します。
一次情報を重視した夜間や週末に実行できる実務的な手順を示すので、候補銘柄の絞り込みにぜひ役立ててください。
- 月次・受注の伸び率加速の見極め方法
- 営業利益率改善と売上伸び率の併合分析手法
- 通期計画に対する進捗率の過去同時期比較
- 一時要因の除外チェックリスト
候補絞りの要点
決算発表後の株価急騰を前に「確認してからでは遅かった」と感じることは少なくありません。
しかし、決算前に公表される数字から業績の変化を捉えることで、候補銘柄の絞り込みは可能です。
重要なのは、勘に頼るのではなく、公開情報から数字の変化を読み解くことです。
ここでは、好決算や上方修正の可能性を探るための「3つの観点」、数字の良し悪しを判断するための「変化を重視する基準」、そして見逃してはいけない「リスクと留意点」を順に解説します。
これらのポイントを組み合わせることで、決算発表という不確実なイベントに対して、より根拠を持ったアプローチができるようになります。
3つの観点
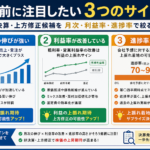
好決算や上方修正の候補銘柄を絞り込むためには、注目すべき3つのサインがあります。
これらは、企業の業績が本質的に改善しているかを見抜くための重要なチェックポイントです。
単一の指標だけでは判断を誤る可能性がありますが、これらの観点を組み合わせることで、業績改善の確度をより高く見積もることが可能になります。
具体的には、以下の3点に注目します。
| 観点 | チェック内容 |
|---|---|
| 月次・受注 | 売上や受注の伸びが「加速」しているか |
| 営業利益率 | 売上の伸びを上回るペースで利益が出ているか |
| 進捗率 | 会社計画に対し、例年より速いペースで進んでいるか |
これら3つのサインが揃うことは、単なる増収増益ではなく、事業の勢いが増している状態を示唆します。
変化を重視する基準
決算前の分析で大切なのは、数字の絶対的な大きさではありません。
重要なのは「変化」、過去と比較して業績が改善するペースが上がっているかという点です。
例えば、ある企業の月次売上が前年同月比でプラス10%だったとします。
この数字だけを見ると好調に思えますが、もし前月の伸び率がプラス15%であれば、成長は「鈍化」していると解釈できます。
逆に、前月がプラス5%、今月がプラス10%であれば、成長は「加速」していると判断できるのです。
| 変化の種類 | 具体例 | 判断 |
|---|---|---|
| 加速 | 月次売上伸び率が 3% → 6% → 10% と上昇 | 良い変化 |
| 鈍化 | 月次売上伸び率が 15% → 10% → 5% と低下 | 注意が必要な変化 |
| 横ばい | 営業利益率が前年同期と同じ水準 | 変化なし |
| 改善 | 過去3年平均の進捗率40%に対し、今年は60% | 良い変化 |
このように、常に過去のデータと比較し、業績改善の勢いが強まっているかどうかを見極めることが、有望な候補銘柄を見つけるための鍵となります。
リスクと留意点
3つのサインが揃っていても、それが必ず好決算や株価上昇に結びつくわけではありません。
数字の裏に隠された一時的な要因や特殊要因を見抜くことが不可欠です。
例えば、営業利益が大幅に増加していても、その要因が本業の好調さではなく、保有不動産の売却益や政府からの補助金である場合があります。
このような一時的な利益は持続性がなく、翌期以降の業績にはつながらないため、本業の稼ぐ力が向上しているのかを慎重に見極める必要があります。
| 注意すべき項目 | 内容 |
|---|---|
| 一時的な利益 | 資産売却益、補助金収入、保険金収入など |
| 会計上の要因 | 会計基準の変更による利益のかさ上げ |
| 為替差益 | 円安による一時的な利益の増加 |
| 大型案件の反動 | 今期に大型案件が集中し、来期の落ち込みが懸念される場合 |
これらのサインは、あくまで決算内容を予測するための「候補を絞る道具」です。
最終的な投資判断は、必ず決算短信や有価証券報告書で詳細なデータを確認し、リスク要因を十分に理解した上で行いましょう。
決算前の月次売上と受注残の加速指標
決算前に業績の変化を捉えるには、月次売上や受注高の「伸び率の加速」に注目することが重要です。
数字が単にプラスであること以上に、成長の勢いが増しているかどうかが、好決算の先行指標となり得ます。
ここでは、伸び率の勢いを判断する前月比と前年同月比の伸び率ルール、将来の売上を占う上で欠かせない受注残の採算性確認項目、そして実際に銘柄を絞り込むための定量フィルタの具体例を解説します。
これらの指標を理解することで、多くの投資家が見逃しがちな業績改善の初期サインを捉えることが可能です。
前月比と前年同月比の伸び率ルール
ここで言う「伸び率の加速」とは、前年同月比の成長率が、前月や前四半期と比べて上昇している状態を指します。
多くの投資家は前年同月比の数字だけを見てしまいがちですが、それでは成長の勢いの変化を見逃してしまいます。
例えば、MonotaROの月次売上が4月に前年同月比+10%、5月に+13%、6月に+16%と推移した場合、単純な増収だけでなく成長ペースが上がっていることが明確にわかります。
この「変化」こそが、四半期決算の数字にポジティブな影響を与える可能性を示唆します。
| 状態 | 4月(前年同月比) | 5月(前年同月比) | 6月(前年同月比) | 判断 |
|---|---|---|---|---|
| 加速 | +3% | +6% | +10% | 成長の勢いが増している |
| 鈍化 | +15% | +10% | +5% | プラス成長でも勢いは低下 |
単にプラスかどうかではなく、伸び率の数字が上向いているかという推移に注目することで、業績改善の初期サインをより早く捉えられます。
受注残の採算性確認項目
製造業やITサービス業など、受注によってビジネスが成り立つ企業では、将来の売上につながる先行指標として「受注残」が非常に重要です。
受注残とは、契約はしたものの、まだ売上として計上されていない仕事の残高を意味します。
半導体関連装置を手掛けるディスコのように、受注残が前年同期比で20%以上増加しているような場合、数四半期先の売上増加が期待できます。
しかし、受注残の増加がそのまま利益の増加につながるわけではない点には注意が必要です。
| 確認項目 | チェックポイント |
|---|---|
| 案件の利益率 | 低採算の大型案件で売上だけが膨らんでいないか |
| 原材料・人件費 | コスト上昇で受注時の想定利益が圧迫されないか |
| 納期と検収時期 | 売上計上のタイミングが翌期以降にずれないか |
| キャンセルリスク | 契約内容に顧客都合での解約条項が含まれていないか |
受注残の「量」の増加を確認すると同時に、決算説明資料などでその「質」を見極めることで、より精度の高い業績予測ができます。
定量フィルタの具体例
これまで解説した「伸び率の加速」や「受注残の増加」を、実際の銘柄探しに活かすための具体的な数値基準が「定量フィルタ」です。
感覚的な判断を避け、客観的な基準で効率的に候補を絞り込むためのルール作りを指します。
フィルタの一例は、「直近3ヶ月の月次売上前年同月比の平均が、その前の3ヶ月の平均を3ポイント以上上回っている」といった基準です。
このようなルールを設けることで、持続的な成長加速の兆しがある企業を効率的に発見できます。
| 指標 | フィルタ基準の例 | 注目する企業の一例 |
|---|---|---|
| 月次売上伸び率 | 直近2ヶ月連続で前年同月比の伸び率が加速 | 小売業(MonotaRO) |
| 月次客単価・客数 | 客単価と客数が共に前年同月比プラス | 飲食業(物語コーポレーション) |
| 四半期受注高 | 前年同期比で2四半期連続2桁成長 | 製造業(ディスコ) |
| 受注残高 | 前四半期末比と前年同月末比で共にプラス | ITサービス業(オービック) |
これらのフィルタを証券会社のスクリーニング機能や表計算ソフトで適用することで、決算発表前に注目すべき候補を根拠を持って絞り込めます。
営業利益率改善と業績進捗率の見方
売上が伸びていても、利益が伴っていなければ意味がありません。
決算で評価されるのは、売上の伸びをいかに効率よく利益に転換できているかという企業の収益力です。
ここでは、企業の「稼ぐ力」の変化を読み解くために、売上伸び率との比較や一時的な要因の除外、そして会社計画に対する過去の同時期との進捗比較という3つの視点を解説します。
これらの指標から、業績改善の「質」を見極めることが、好決算候補を絞り込む上で非常に重要になります。
売上伸び率との比較指標
営業利益率を見るときは、単独の数字だけでなく売上高の伸び率と比較することが大切です。
なぜなら、売上高以上に営業利益が伸びていれば、その企業は収益性を高めながら成長していると判断できるからです。
例えば、売上高が前年同期比で5%伸びている一方で、営業利益が20%も伸びている企業があったとします。
この場合、営業利益率は大きく改善しており、事業の付加価値が高まっていると考えられます。
値上げが浸透したり、原価低減が進んだりと、ポジティブな変化が起きている証拠です。
| 利益率が改善する主な要因 |
|---|
| 戦略的な値上げの浸透 |
| 利益率の高い商品の販売構成比上昇 |
| 生産性向上によるコスト削減 |
| 原材料価格の低下 |
| 売上増加による固定費負担の軽減 |
このように売上の伸びと利益の伸びをセットで見ることで、企業の成長の質、つまり収益力の本当の変化を捉えることができます。
一時項目と為替の除外チェック
利益が大きく伸びていても、その要因が本業の実力とは関係ない一時的なものである可能性には注意が必要です。
決算短信などを確認し、特殊な要因による利益のかさ上げがないかを確認する作業が欠かせません。
例えば、使わなくなった土地や建物を売却して得た利益(固定資産売却益)や、国からの補助金などが計上されていると、その期だけ利益が大きく見えます。
前期と比較して1億円の補助金収入があれば、その分は本業の力とは切り離して考えなければ、企業の本当の実力を見誤ります。
為替レートの変動による利益(為替差益)も同様です。
| チェックすべき一時的な項目 |
|---|
| 補助金収入 |
| 固定資産や事業の売却益 |
| 保有有価証券の売却益 |
| 為替差益・差損 |
| 会計基準の変更に伴う影響 |
決算資料の注記などを丁寧に読み解き、これらの特殊要因を取り除いて考えることで、その企業の継続的な収益力を見極めることが重要です。
過去同時期進捗との比較方法
業績進捗率とは、会社が期初に発表した通期の業績予想に対して、各四半期終了時点でどれだけ達成できているかを示す割合です。
この進捗率が高いと上方修正への期待が高まりますが、単純に「50%を超えたから順調」と判断するのは早計です。
最も重要なのは、過去の同じ時期と比べて進捗のペースが速いかどうかという視点です。
例えば、第2四半期終了時点の進捗率が60%だったとします。
この企業の過去3年間の同四半期の平均進捗率が40%であれば、今年は明らかに計画を上回るペースで業績が進んでいると判断できます。
この「例年との差」が、上方修正の可能性を探る上での強力なヒントになります。
| 進捗率を見る際の注意点 |
|---|
| 企業の事業における季節性(例: 年末商戦) |
| 大型案件の売上計上がどの四半期に集中するか |
| 広告宣伝費や研究開発費など、先行投資のタイミング |
| 為替や原材料価格の変動が与える影響 |
企業のビジネスモデルが持つ特有の季節性なども考慮した上で過去と比較することで、進捗率の数字が持つ本当の意味を正確に読み解くことができます。
好決算上方修正候補と決算サプライズの絞り方
これまで解説した3つのサインを組み合わせ、候補銘柄の確度を高めるための具体的な絞り込み作業が重要です。
単一の指標で判断するのではなく、複数の視点から業績変化の裏付けを取ることで、分析の精度は格段に向上します。
ここでは、忙しい方でも夜間週末にできるスクリーニング手順から、分析に不可欠な参照先とデータ取得元の一覧、そして見誤りを防ぐための除外ルールと最終確認ポイントまで、実践的な絞り込み方法を解説していきます。
夜間週末にできるスクリーニング手順
スクリーニングとは、膨大な銘柄の中から設定した条件に合うものを絞り込む作業です。
やみくもに探すのではなく、決まった手順で進めることで、効率的に有望な候補を見つけ出せます。
平日は仕事で忙しい方でも、週末に1〜2時間ほど確保すれば実行できる、現実的な4ステップの手順を紹介します。
| ステップ | 具体的な作業内容 |
|---|---|
| ステップ1 | 月次開示企業の中から、売上や受注の伸び率が「加速」している企業を抽出 |
| ステップ2 | 抽出した企業の直近四半期の決算短信で、営業利益率が前年同期比で改善しているか確認 |
| ステップ3 | 通期計画に対する進捗率が、過去3年間の同時期の平均値を上回っているか検証 |
| ステップ4 | 最終候補企業の決算説明資料や適時開示を読み込み、一時的な要因による好業績でないかを確認 |
この4つのステップを順番に踏むことで、可能性の高い企業から優先的に、そして深く分析を進めることが可能になります。
参照先とデータ取得元の一覧
信頼性の高い分析を行うには、ニュースサイトやSNSの情報だけでなく、企業が直接開示している一次情報にあたることが不可欠です。
はじめは少し手間がかかるかもしれませんが、慣れると数字の裏側にある企業の意図まで読み取れるようになります。
分析に必要な情報のほとんどは、企業の公式ウェブサイト内にあるIR(Investor Relations)ページで手に入ります。
どの資料に何が書かれているのかを把握しておくと、情報収集がスムーズに進みます。
| 確認したい項目 | 主な参照先・データ取得元 |
|---|---|
| 月次売上・受注の推移 | 各企業のIRサイト内「月次情報」「IRニュース」 |
| 営業利益率の改善 | 決算短信 |
| 通期計画に対する進捗率 | 決算短信、決算説明資料 |
| 特殊要因の有無 | 決算短信(サマリー情報)、決算説明資料、適時開示情報 |
| 過去の業績推移 | 有価証券報告書(通期)、決算短信(四半期) |
これらの資料を定期的に確認する習慣をつけることで、業績の変化をいち早く捉える感覚が養われます。
除外ルールと最終確認ポイント
数字の上では好調に見えても、中身をよく見ると実質的な業績改善とは言えないケースを丁寧に見分けることが、分析の精度を上げる最後の鍵です。
特に、補助金や資産売却といった一過性の要因で利益が膨らんでいないかは、慎重に確認する必要があります。
例えば、営業利益が大幅に伸びていても、それが本業の儲けではなく為替差益による影響が大きい場合、次の四半期も同じように稼げるとは限りません。
| 除外・確認する項目 | 具体的な確認ポイント |
|---|---|
| 一時的な利益・損失 | 事業売却益、固定資産売却益、補助金収入、減損損失などがないか |
| 為替差益・差損 | 決算短信の「営業外損益」で為替の影響額を確認する |
| 会計基準の変更 | 基準変更によって利益が実態以上にかさ上げされていないか注記を確認 |
| 受注の採算性 | 受注残が増えていても、利益率の低い案件ばかりで構成されていないか |
| 季節性・大型案件 | 特定の四半期に業績が偏る傾向や、一過性の大型受注の影響を考慮する |
これらの最終チェックを行うことで、表面的な数字に惑わされることなく、持続的な成長が期待できる企業候補を絞り込めます。
まとめ
この記事では、決算発表前の公開数字の変化から好決算や上方修正候補を絞る方法を解説し、特に月次・営業利益率・進捗率の「変化」を積み上げて判断する点が重要です。
- 月次売上・受注の伸び率の加速
- 営業利益率の改善と売上伸び率の併合分析
- 通期計画に対する進捗率の同時期比較
- 一時要因の除外確認
まずは、企業IRの月次報告で直近3〜6ヶ月の前年同月比を集め、前の期間との伸び率差で加速を確認したうえで、決算短信で営業利益率の改善と一時項目の有無、過去同時期の進捗率を順に確認してください。