
重要なのは配当利回りではなく、増配を支える「稼ぐ力と財務余力」です。
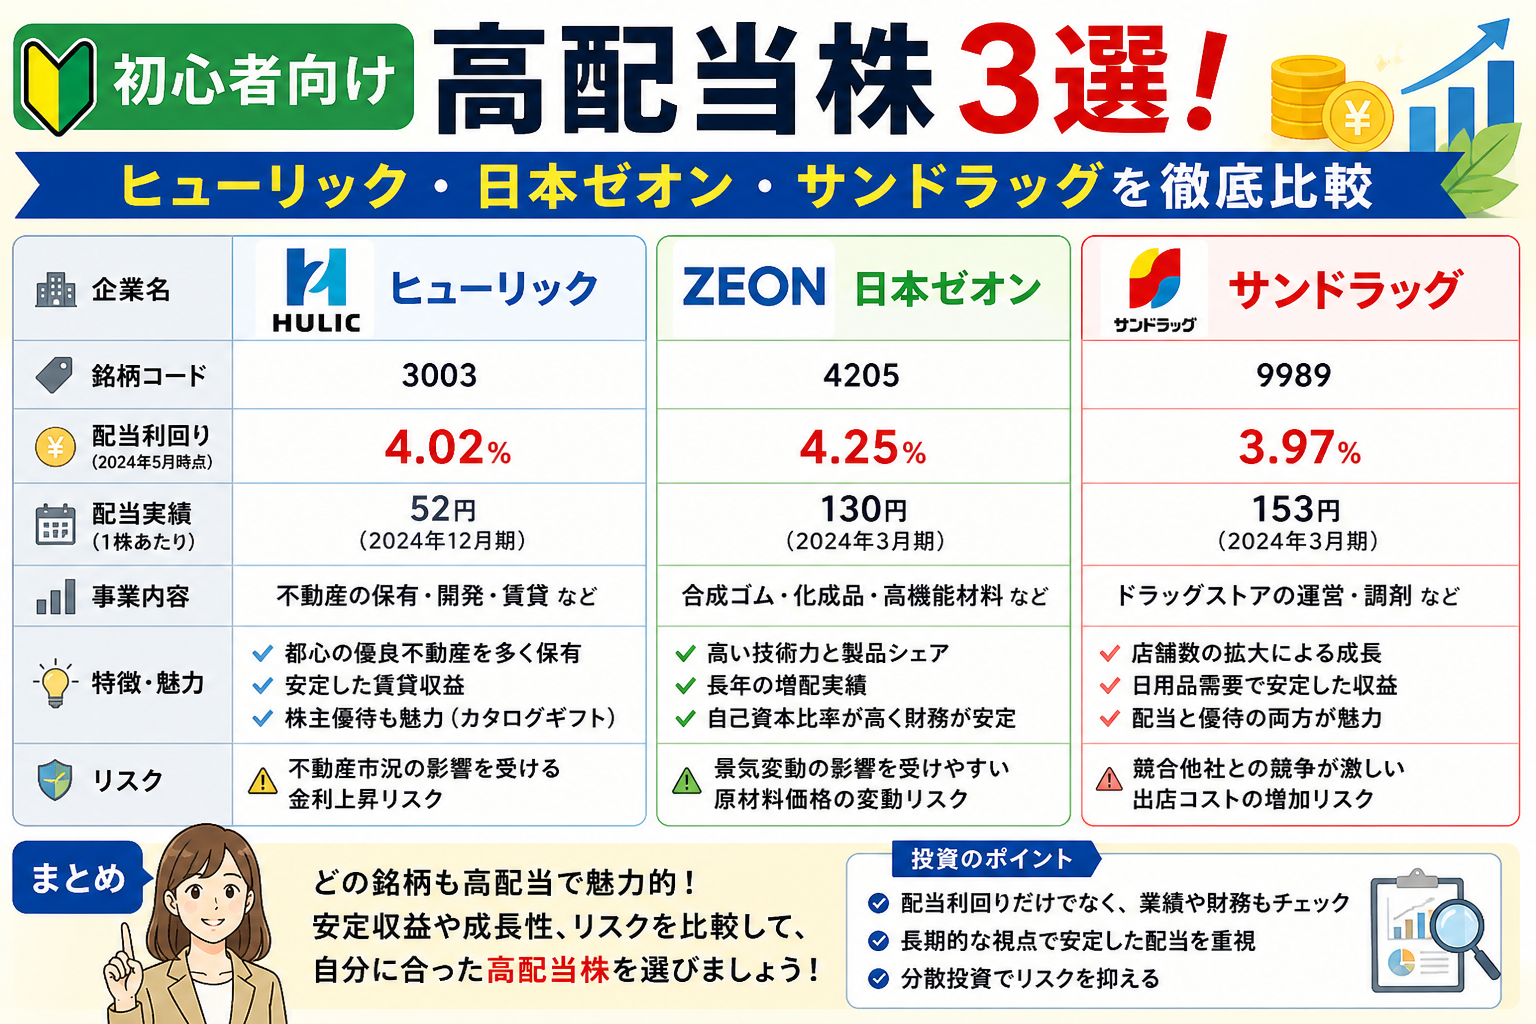
本記事では、ヒューリック(3003)、日本ゼオン(4205)、サンドラッグ(9989)を決算期別の数値で比較し、増配の継続性をわかりやすく解説します。
- 各社の連続増配年数と配当方針
- ROE・営業利益率・自己資本比率の比較
- DOE・配当性向による配当余力の評価
- 業種別の減配リスク要因
最重要ポイント
高配当株を選ぶ際、現在の配当利回りだけに注目するのは危険です。
本当に大切なのは、企業が将来にわたって配当を増やし続けられるだけの「稼ぐ力」と「財務的な体力」があるかを見極めることになります。
これから「配当利回りと増配継続性の違い」を理解し、企業の力を測るための「増配を支える財務指標一覧」、そして初心者が陥りやすい「投資判断で注意すべき誤解」について具体的に解説していきます。
これらのポイントを理解することで、目先の利回りに惑わされず、長期的に安定した配当収入を目指すための土台を築くことが可能です。
配当利回りと増配継続性の違い
まず、「配当利回り」と「連続増配」は全く異なる意味を持つ指標だと理解することが重要です。
配当利回りは「年間の配当金 ÷ 株価」で計算されるため、企業の業績が悪化して株価が大きく下落した場合でも、数値上は高くなることがあります。
一方、連続増配は、企業が過去にわたって実際に配当金を増やし続けてきた実績そのものを示します。
目先の利回りの高さだけでなく、その企業がなぜ配当を増やせているのか、その背景にある事業の成長性まで確認することが、失敗しない銘柄選びにつながります。
増配を支える財務指標一覧
企業の増配余力を見極めるには、利益を生み出す効率や財務の健全性を示す指標を総合的に確認する必要があります。
特に注目したいのは、自己資本をどれだけ効率的に使って利益を上げているかを示す自己資本利益率(ROE)や、利益のうちどれだけを配当に回しているかを示す配当性向など、5つの主要な指標です。
| 指標名 | 内容 |
|---|---|
| 自己資本利益率 (ROE) | 自己資本を使ってどれだけ効率的に利益を生み出したかを示す指標 |
| 配当性向 | 税引き後の利益のうち、何%を配当金の支払いに充てたかを示す割合 |
| 自己資本配当率 (DOE) | 自己資本に対してどれだけの配当を支払ったかを示す指標 |
| 営業利益率 | 売上高に対して、本業でどれだけ利益を稼いだかを示す割合 |
| 自己資本比率 | 総資産に占める自己資本の割合で、企業の財務的な安定性を示す |
これらの指標を複数組み合わせることで、企業の収益力や株主還元の姿勢、財務の安定性を多角的に評価し、将来の増配可能性をより正確に判断できます。
投資判断で注意すべき誤解
連続増配の実績や企業の配当方針は心強い材料ですが、それらが将来の配当を保証するものではないという点は忘れてはいけません。
例えば、「自己資本比率が高いから財務は盤石で減配しない」「自己資本配当率(DOE)方針を掲げているから配当は必ず維持される」といった考えは典型的な誤解です。
自己資本比率が高くても、事業環境の急激な悪化で利益が大きく落ち込めば減配のリスクは高まります。
また、DOE方針もあくまで目標であり、企業の経営判断によっては見直されることもあります。
過去の実績は未来を約束するものではありません。
常に最新の業績や財務状況、そして事業を取り巻く環境の変化に注意を払い、冷静に投資判断を行う姿勢が求められます。
高配当株3選の収益力と還元方針比較
連続増配を続ける企業を見極めるには、表面的な配当利回りだけでなく、事業内容や財務状況まで踏み込んで比較することが何よりも重要です。
ここではヒューリック、日本ゼオン、サンドラッグの3社について、比較表で注目すべき指標や、配当利回り・DOEなどの見方、そして各社が抱える業種別の減配リスクを解説します。
3社はそれぞれ異なる強みとリスクを持っています。
この違いを理解することが、長期的な視点で投資判断をする第一歩となります。
比較表の注目指標と株価基準日の扱い
企業の収益力や財務状況を比較する際、株価基準日をそろえることが大切です。
株価は日々変動するため、配当利回りなどの指標も同じ日の株価で計算しないと、公平な比較ができません。
例えば、配当利回りは「1株あたりの年間配当金 ÷ 株価 × 100」で計算されるため、2026年10月20日の株価を基準にするなど、明確な日付で統一する必要があります。
表に記載された数値を見る際は、どの時点の情報なのかを意識することで、より正確な企業分析が可能になります。
配当利回り配当性向DOEの見方
3つの重要な株主還元指標として、配当利回り、配当性向、DOE(自己資本配当率)があります。
これらは企業の配当に対する考え方を示すため、意味を正しく理解することが重要です。
配当性向は当期純利益のうち何%を配当に回したかを示す指標で、高すぎると将来の成長投資への余力が懸念されます。
一方でDOEは自己資本に対する配当の割合を示し、利益の変動に左右されにくい安定的な配当を目指す企業が採用する傾向にあります。
| 指標名 | 内容 | 特徴 |
|---|---|---|
| 配当利回り | 株価に対する年間配当金の割合 | 株価が下がると上昇する性質 |
| 配当性向 | 純利益に占める配当金の割合 | 利益変動の影響を受けやすい |
| DOE(自己資本配当率) | 自己資本に占める配当金の割合 | 利益変動に左右されにくく安定的 |
これらの指標を組み合わせることで、企業が利益成長と株主還元のどちらを重視しているか、そのバランス感覚を読み解けます。
減配リスクと業種別の注意点
連続増配の実績があっても、将来の減配リスクがゼロになるわけではありません。
各企業が属する業種特有のリスクを把握することが、長期保有の安心材料となります。
例えば不動産業のヒューリックは金利上昇が有利子負債の返済負担を増やし、収益を圧迫する可能性があります。
化学メーカーの日本ゼオンは原材料価格の高騰、小売業のサンドラッグは価格競争の激化や人件費の上昇がそれぞれ利益を削る要因です。
| 銘柄 | 業種 | 主な減配リスク要因 |
|---|---|---|
| ヒューリック | 不動産業 | 金利上昇、不動産市況の悪化 |
| 日本ゼオン | 化学 | 原材料価格の高騰、世界経済の変動 |
| サンドラッグ | 小売業 | 価格競争の激化、人件費・物流費の上昇 |
このように、企業の外部環境やコスト構造を理解することで、将来の業績悪化につながる可能性を事前に予測し、投資判断に活かせます。
連続増配銘柄の個別分析と収益リスク比較
過去の増配実績は心強いものですが、本当に重要なのは「なぜ増配を続けられるのか」という収益構造を理解することです。
ここでは、不動産のヒューリック、化学の日本ゼオン、小売のサンドラッグという異なる事業を展開する3社の収益源と配当方針、そしてそれぞれが抱えるリスクを個別に分析します。
ヒューリック3003の収益構造と配当方針
ヒューリックは、東京23区の駅近という好立地にあるオフィスビルや商業施設などを中心に事業を展開する不動産会社です。
収益の柱は、テナントからの安定した賃貸収入と、物件の開発・売却による利益の2つになります。
2025年12月期まで17期連続で増益・増配を継続している実績は、この盤石な事業基盤を物語っています。
| 項目 | 内容 |
|---|---|
| 事業の強み | 東京都心の駅近不動産 |
| 増配実績 | 17期連続増配(2025年12月期まで) |
| 配当方針 | 2029年に配当性向45%を目標 |
| 主なリスク | 金利上昇、不動産市況の変動 |
中長期経営計画で掲げた配当性向の引き上げ目標は、株主還元への積極的な姿勢を示しています。
ただし、不動産事業は金利上昇による借入コストの増加や、景気後退による不動産市況の悪化といった影響を受けるため、有利子負債の動向も注視する必要があります。
日本ゼオン4205の技術力とDOE方針
DOE(自己資本配当率)とは、企業の自己資本に対してどれだけの配当を支払うかを示す指標で、利益の変動に左右されにくい安定的な配当を目指す考え方です。
日本ゼオンはこのDOEを株主還元方針に取り入れています。
同社は合成ゴムやスマートフォンに使われる光学フィルムなど、高い技術力が求められる高機能化学製品を主力としています。
2026年3月期には16期連続増配を達成し、自己資本比率も68.9%と高い水準を維持しています。
| 項目 | 内容 |
|---|---|
| 事業の強み | 光学フィルムなどの高付加価値製品 |
| 増配実績 | 16期連続増配(2026年3月期実績) |
| 配当方針 | DOE(自己資本配当率)4%以上 |
| 財務状況(2026年3月期実績) | 営業利益率: 約8.8%、自己資本比率: 68.9% |
| 主なリスク | 原材料価格、為替、景気変動 |
DOE4%以上という方針は株主にとって心強いですが、減配が絶対にないと保証するものではありません。
化学メーカーの収益は、原材料価格の高騰や為替の変動、世界経済の動向に影響されやすいため、業績の推移を定期的に確認することが重要です。
サンドラッグ9989の店舗戦略と配当余力
サンドラッグは、ドラッグストア事業に加えて、グループ会社を通じてディスカウントストア事業も展開する小売企業です。
医薬品から日用品、食品まで幅広い商品を取り扱うことで、景気の影響を受けにくい安定した需要を取り込んでいます。
特筆すべきは、2026年3月期まで24期連続という非常に長い増配実績であり、これは安定した利益成長の証左といえます。
| 項目 | 内容 |
|---|---|
| 事業の強み | ドラッグストアとディスカウントストアの両輪展開 |
| 増配実績 | 24期連続増配(2026年3月期実績) |
| 配当方針 | 配当性向50%を目安 |
| 財務状況(2026年3月期実績) | ROE: 約11.3%、自己資本比率: 約60.1% |
| 主なリスク | 人件費・物流費の上昇、価格競争の激化 |
長期にわたる増配実績は高く評価できます。
しかし、今後の成長を維持するためには、新規出店を続けながら既存店の売上を伸ばし、同時に人件費や物流費といったコストを管理していく必要があります。
利益成長が鈍化すれば、配当余力に影響が及ぶ可能性も考慮することが大切です。
ヒューリック日本ゼオンサンドラッグの概要整理
これまで分析してきた3社の強みやリスクを、あらためて整理してみましょう。
投資判断の精度を高めるためには、各社の重要な数値を横並びで比較し、客観的に評価することが欠かせません。
以下では、各社の連続増配年数と対象決算期の数値、金利変動などの影響度を示す有利子負債金利感応度と減配リスク要因、そして最後に確認すべき参考出典と次に確認すべきIR資料を解説します。
これらの情報を整理することで、表面的な配当利回りだけでなく、企業の本当の実力を見極める手助けとなります。
各社の連続増配年数と対象決算期の数値
連続増配年数は、企業が安定的に成長し、株主への利益還元を継続してきた実績を示す重要な指標です。
ヒューリックは17期、日本ゼオンは16期、サンドラッグは24期と、いずれも15年以上にわたって増配を続けています。
これは、各社がそれぞれの事業分野で競争力を保ち、着実に利益を積み上げてきた証拠といえます。
| 項目 | ヒューリック(3003) | 日本ゼオン(4205) | サンドラッグ(9989) |
|---|---|---|---|
| 連続増配年数 | 17期(2025年12月期まで) | 16期(2026年3月期まで) | 24期(2026年3月期まで) |
| ROE(自己資本利益率) | 13.09% | -- | 約11.3%(2026年3月期実績) |
| 営業利益率 | 25%超 | 約8.8%(2026年3月期実績) | -- |
| 自己資本比率 | -- | 68.9%(2026年3月期実績) | 約60.1%(2026年3月期実績) |
| 配当方針 | 2029年に配当性向45%目標 | DOE4%以上方針 | 配当性向50%目安 |
各社が異なる指標を重視しながらも、株主還元を継続していることがこの表から読み取れます。
有利子負債金利感応度と減配リスク要因
有利子負債とは、企業が利息を支払う必要のある借入金のことです。
特に不動産業のように多額の資金を必要とする事業では、有利子負債が大きくなる傾向にあります。
不動産事業を主力とするヒューリックは、金利が上昇すると支払利息が増加し、利益を圧迫する可能性があります。
一方で、日本ゼオンのような化学メーカーは景気変動や原材料価格、サンドラッグのような小売業は人件費や価格競争が主なリスク要因になります。
| 銘柄 | 主な減配リスク要因 |
|---|---|
| ヒューリック(3003) | 金利上昇による利息負担の増加、不動産市況の悪化による賃料収入や売却益の減少 |
| 日本ゼオン(4205) | 景気後退による製品需要の減少、原材料価格の高騰による利益率の低下 |
| サンドラッグ(9989) | 激しい価格競争による収益性の悪化、人件費や物流費の上昇 |
どれだけ優れた増配実績があっても、未来が保証されているわけではありません。
事業ごとのリスクを理解し、財務状況を定期的に確認することが減配リスクを避けるために重要です。
確認すべきIR資料
投資判断の質を高めるためには、企業の公式発表であるIR(Investor Relations)資料を自分で確認することが不可欠です。
IR資料は、企業のウェブサイトで誰でも閲覧できます。
特に、業績の概要がまとまった「決算短信」や、詳細な財務データが記載された「有価証券報告書」、経営陣の考えがわかる「決算説明会資料」は必ず目を通すべき資料です。
これらの一次情報に触れることで、より深い企業理解が可能になります。
他人の意見や分析を参考にするのは良いですが、最終的な投資判断は自分で行う必要があります。
そのためにも、公式資料を確認する習慣をつけることが、より確かな資産形成につながります。
個別株の選定や管理が難しい場合はプロへの運用委託も選択肢
高配当株への投資では、企業の業績や配当方針を定期的に確認することが重要です。
しかし、仕事や日常生活が忙しく、銘柄選定や決算分析、保有株式の管理に十分な時間を確保できない方もいるでしょう。
そのような場合は、資産運用の専門家に運用を任せることも選択肢の一つです。
例えば、国内のヘッジファンドには、専門の運用担当者が市場環境を分析し、独自の投資戦略に基づいて資産運用を行うものがあります。
個人では難しい銘柄分析やリスク管理を専門家に委ねられる点は、こうした運用サービスの特徴です。
ただし、ヘッジファンドは一般的な投資信託とは運用方法や契約条件が異なる場合があり、元本や利益が保証されるわけではありません。
また、最低投資額が高額だったり、運用手数料や解約条件に制限が設けられていたりすることもあります。
さらに、ヘッジファンドは必ずしも高配当株への投資を目的とするものではないため、定期的な配当収入を重視する方に適しているとは限りません。
自分で個別株を選ぶ方法だけでなく、投資信託や国内ヘッジファンドなども含めて比較し、運用目的や資金規模、許容できるリスクに合った方法を検討することが大切です。
以下の過去記事で紹介しているので、参考にしてください。
まとめ
本記事は、ヒューリック(3003)、日本ゼオン(4205)、サンドラッグ(9989)の連続増配実績と決算期別の財務指標を比較し、重視なのは増配を支える稼ぐ力と財務余力の確認です。
- 稼ぐ力の確認
- 財務余力の評価
- 配当方針と指標の整理
- 業種別減配リスクの把握
まずは、各社の最新決算短信とIR資料を確認し、配当利回りは同一の株価基準日で比較してから投資判断を行ってください。