
重要なのは、金融資産全体のバランスと損失許容度です。
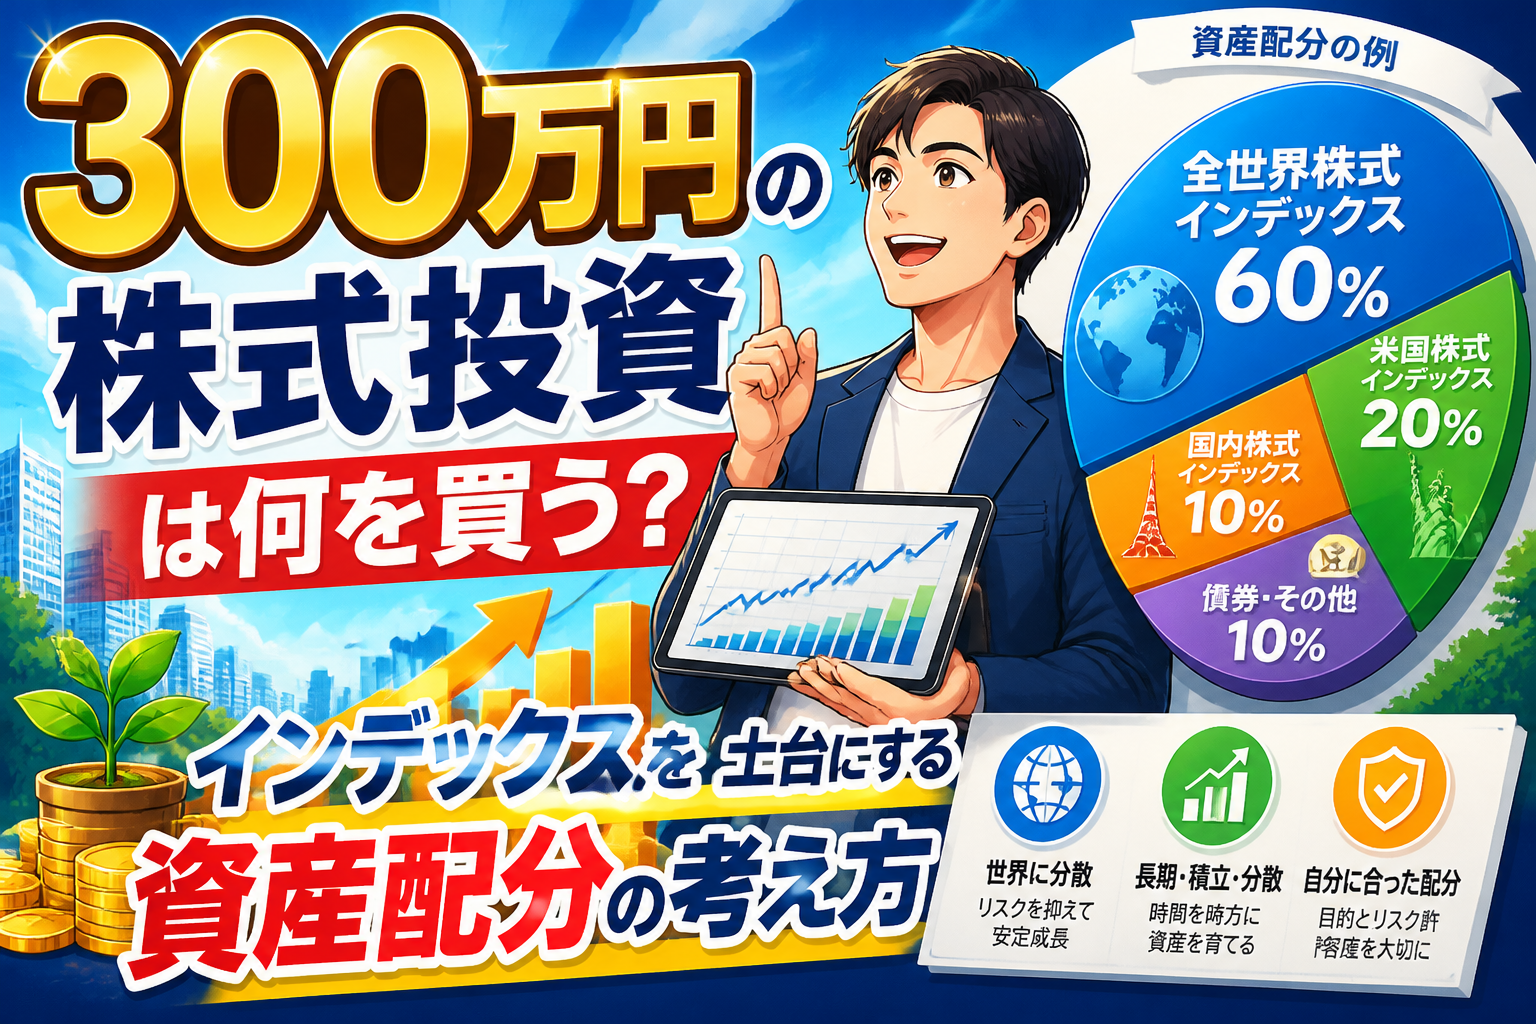
300万円を投資するなら、どのように資金を振り分けるのがよいのでしょうか。
全額をオルカンやS&P500などのインデックスファンドに投資する方法もありますが、日本の高配当株や成長株、AI・半導体などのテーマ株を組み合わせる選択肢もあります。
投資先を分けるだけでなく、一括投資と分割購入の違いや、損失が生じた場合の影響も考える必要があります。
今回は、300万円の具体的な振り分け方と、それぞれの投資先の役割、購入方法、リスクを抑えるための考え方をわかりやすく解説します。
- インデックス180万円・日本株90万円・テーマ株30万円の配分
- オルカンとS&P500の違いと為替・手数料の注意点
- 一括投資と3回分割購入の比較
- 含み損30%想定と生活防衛資金の考え方
300万円を投資するなら60%・30%・10%の分散配分
300万円を投資する場合、資産形成の土台となる部分と、追加の収益を狙う部分に役割を分けて配分する考え方が大切です。
具体的な配分内訳と、それぞれの投資対象が担う役割について解説します。
配分内訳表
300万円を投資する際の具体的な配分例を、以下の表にまとめました。
この配分は、60%を長期的な資産形成の土台に、残りの40%をより積極的なリターンを狙う部分に充てる考え方に基づいています。
| 投資対象 | 投資金額 | 配分比率 | 投資の役割 |
|---|---|---|---|
| オルカン・S&P500などのインデックス投資 | 180万円 | 60% | 長期的な資産形成の土台 |
| 日本の高配当株・成長株 | 90万円 | 30% | 配当収入と株価上昇を狙う |
| AI・半導体・防衛などのテーマ株 | 30万円 | 10% | 特定の成長分野への投資 |
| 合計 | 300万円 | 100% |
この配分は、安定的な資産形成を目指す部分と、積極的な収益を追求する部分を組み合わせた一例です。
配分ごとの役割
各投資対象にはそれぞれ異なる役割があり、目的を明確にすることでバランスの取れた資産運用を目指せます。
まず、投資額の大部分を占める180万円(60%)はインデックス投資に配分し、多数の企業へ分散することで、特定企業の業績悪化が資産に与える影響を和らげながら、長期的な成長を目指す土台とします。
次に、日本の高配to配当株・成長株へ90万円(30%)、AI・半導体などのテーマ株へ30万円(10%)を配分します。
これらはインデックス投資の土台の上に、配当収入や特定分野の成長による株価上昇といった、プラスアルファの収益を狙うための「上乗せ」部分という位置づけになります。
ただし、これらの個別株やテーマ株が、必ずインデックス投資より高いリターンをもたらすわけではありません。
インデックス投資を資産形成の核とし、日本株とテーマ株で追加の収益機会を探ることで、守りと攻めのバランスを取ったポートフォリオを構築します。
180万円はオルカンとS&P500などのインデックス投資
300万円の投資配分において、資産形成の土台となるのがインデックス投資です。
特定の株価指数に連動する成果を目指す投資信託などを活用することで、個別企業の業績悪化が資産全体に与える影響を軽減する効果が期待できます。
この方法では、投資先の国や地域によって異なる特徴があります。
例えば、オルカンとS&P500の違いを理解したうえで、長期投資でも残るリスクを把握することが大切になります。
インデックス投資は、少額からでも世界中の企業へ分散投資できる有効な手段ですが、元本が保証されるわけではありません。
市場全体の動向を理解し、長期的な視点で資産を育てていく必要があります。
オルカンとS&P500の違い
「オルカン」とは、一般的に全世界の株式市場に連動するインデックスファンドの通称です。
一方で「S&P500」は、米国の主要な大企業500社の株価を基に算出される株価指数を指します。
オルカンの代表的な商品である「eMAXIS Slim 全世界株式(オール・カントリー)」は、先進国と新興国を含む約47カ国の株式に投資します。
これに対し、S&P500に連動する投資信託は、投資対象が米国の株式に限定されます。
| 項目 | オルカン(全世界株式型) | S&P500連動型 |
|---|---|---|
| 主な投資対象 | 全世界の株式(先進国・新興国) | 米国の主要大型株 |
| 投資する国・地域の数 | 多数(MSCI ACWI指数は約47カ国) | 1カ国(米国) |
| 特徴 | 幅広い国・地域への分散 | 米国経済の成長を捉える |
| 構成比率 | 米国株の比率が高いが他国も含む | 米国株100% |
全世界株式型のファンドにも米国株は含まれており、その比率は全体の約6割を占めることがあります。
そのため、オルカンとS&P500連動型ファンドの両方に投資すると、結果的に米国株式への投資比率がさらに高まる点には注意が必要です。
長期投資でも残るリスク
インデックス投資で幅広い企業へ分散しても、景気後退や金融危機による市場全体の下落は避けられません。
個別企業の倒産リスクは軽減できますが、投資信託の価格そのものが下落する可能性は常に残ります。
海外の株式に投資する場合、為替レートの変動も損益に影響します。
例えば、1ドル150円の時に投資した資産が、円高が進み1ドル130円になると、円換算での資産価値は目減りします。
さらに、投資信託を保有している間は、信託報酬などの運用コストが継続的に発生することも忘れてはいけません。
| リスクの種類 | 具体的な内容 |
|---|---|
| 市場リスク | 景気後退や金融危機による株価全体の下落 |
| 為替変動リスク | 円高が進むことによる円換算評価額の減少 |
| 運用コスト | 信託報酬などが継続的に差し引かれること |
「長期で保有すれば必ず利益が出る」「元本割れはなくなる」という保証はどこにもありません。
インデックス投資の利点は、あくまで個別企業への依存度を下げられることであり、市場全体の価格変動から資産を守る方法ではないと理解することが重要です。
90万円は日本の高配当株と成長株への配分
インデックス投資を土台としつつ、より積極的なリターンを狙うために日本株を組み合わせます。
重要なのは、1つの銘柄に90万円すべてを集中させないことです。
ここでは、高配当株と成長株では狙う収益が異なる点と、投資先を3銘柄以上へ分散させる理由について解説します。
個別株への分散投資は、特定企業の業績悪化が資産全体に与える影響を和らげるための考え方です。
高配当株と成長株の狙い
「高配当株投資」とは、企業が稼いだ利益の一部を株主に還元する配当金を、収益源の一つとして期待する投資方法です。
「成長株投資」とは、売上高や利益が大きく伸びている企業の株価上昇を期待する投資方法を指します。
ただし、これらは明確に分けられるものではなく、成長しながら配当を支払う企業も存在します。
配当金は企業の業績や方針によって変動するため、現在の配当利回りが高くても将来の減配や株価下落で損失が出ることもあります。
どちらのタイプの株式を選ぶ場合でも、企業の財務状況や事業内容をしっかり確認し、投資の目的を明確にすることが大切です。
3銘柄以上への分散理由
90万円を1社の株式に集中させると、その企業の業績が悪化した場合に資産が大きく減少するリスクがあります。
この特定企業に依存するリスクを軽減するため、投資先を複数に分ける考え方が有効です。
例えば、90万円を3銘柄へ均等に分ける場合、1銘柄あたりの投資額は30万円になります。
これにより、1社への集中投資に比べて、特定企業の業績悪化による影響を和らげることが可能です。
しかし、分散投資はリスクをゼロにするものではありません。
仮に1社の株価が大きく下落しても、残りの2社の株価も市場全体の動きによっては下落することがあります。
銘柄数だけでなく、業種なども分散させる視点を持つことが、より効果的なリスク管理につながります。
30万円はAI半導体防衛などの成長テーマ株
300万円の投資配分において、成長テーマ株は将来の大きなリターンを狙うための選択肢です。
しかし、値動きが大きくなる傾向があるため、投資する金額を資産全体の一部に抑えることが重要になります。
ここでは、テーマ株の魅力と変動リスクを理解したうえで、なぜ投資額を全体の10%に抑える考え方が有効なのかを解説します。
テーマ株は資産を大きく増やす可能性を秘めていますが、あくまで資産形成の土台となるインデックス投資などを補う「上乗せ」部分と位置づけるのが賢明です。
テーマ株の魅力と変動リスク
テーマ株とは、AI(人工知能)、半導体、防衛といった、技術革新や政策などによってこれから市場が大きく拡大すると期待される分野に関連する企業の株式を指します。
これらの業界が成長すれば、関連企業の業績も拡大し、株価の大きな上昇を期待できる点が魅力です。
ただし、成長への期待が大きい分、株価の変動リスクも高くなります。
多くの投資家の期待がすでに株価に織り込まれている場合、良いニュースが出ても株価が上がらない、あるいは期待外れの決算発表で株価が急落することも少なくありません。
成長が期待される市場でも、すべての企業が高い利益を上げられるわけではない点も理解しておく必要があります。
10%に抑える考え方
今回の配分例では、テーマ株への投資を全体の10%である30万円に抑えています。
これは、価格変動が大きいテーマ株がポートフォリオ全体に与える影響を限定的にするための考え方です。
この10%という比率は、すべての投資家にとって最適な安全基準ではありません。
ご自身の資産状況や、どれくらいの損失までなら受け入れられるかに応じて、この割合をさらに小さくしたり、ゼロにしたりする判断も必要です。
また、オルカンなどのインデックスファンドにもAI・半導体関連の企業は含まれています。
テーマ株への投資を追加すると、特定の業界への投資比率が意図せず高まる可能性も認識しておくべきです。
テーマ株は成長の果実を得るための上乗せ枠であり、ポートフォリオ全体の安全性を高めるものではないのです。
300万円を一括投資するか3回分割での購入方法
300万円を投資する際、購入するタイミングを一度に決めるか、複数回に分けるかは重要な選択です。
ここでは、3回に分けて購入する場合の具体的な配分例と、一括投資と分割購入それぞれの効果と限界について比較検討します。
どちらの方法が絶対的に正しいということはなく、ご自身の投資スタイルや心理的な負担感を考慮して選ぶことが大切になります。
3回分割の配分例
分割購入とは、投資資金を複数回に分けて、異なるタイミングで購入する方法を指します。
例えば、300万円を3回に分けて購入する場合、1回あたりの投資額は100万円となります。
この100万円を、これまで解説してきた60%・30%・10%の比率で配分すると、1回あたりの購入内容は以下のようになります。
| 投資対象 | 投資金額(1回あたり) |
|---|---|
| インデックス投資 | 60万円 |
| 日本の高配当株・成長株 | 30万円 |
| AI・半導体などのテーマ株 | 10万円 |
| 合計 | 100万円 |
この購入を3回繰り返すことで、最終的な投資総額はインデックス投資180万円、日本株90万円、テーマ株30万円という当初の計画通りになります。
この方法は、一度に大きな資金を市場に投じることに不安を感じる方が、段階的に投資を始めるための具体的な手順です。
一括投資と分割購入の比較
一括投資と分割購入には、それぞれ異なる特徴があり、どちらが有利になるかはその後の市場の動きによって変わります。
分割購入のメリットは、購入するタイミングを分散できる点です。
購入直後に市場が下落しても、投資した全額が一度に値下がりする事態を避けやすくなります。
一方で、購入後に価格が上昇し続ける局面では、後から買うほど取得単価が高くなるため、一括投資の方が有利な結果になります。
実際に、Vanguard社が2023年に公表した研究では、過去のデータにおいて約3分の2の期間で一括投資が分割購入の成績を上回ったと報告されています。
| 項目 | 一括投資 | 分割購入 |
|---|---|---|
| 特徴 | 一度に全額を投資 | 複数回に分けて投資 |
| メリット | 価格上昇局面で有利になる可能性 | 購入時点を分散し、高値掴みのリスクを軽減 |
| デメリット | 購入直後の下落による影響が大きい | 価格上昇局面では不利になる可能性 |
| 心理的影響 | 短期的な値動きに不安を感じやすい | 精神的な負担を和らげやすい傾向 |
この結果は、将来の利益を約束するものではありません。
分割購入はリターンを最大化する確実な手法ではなく、購入タイミングの判断に迷う際の心理的な負担を軽くするための選択肢と考えるのがよいでしょう。
300万円より重要なのは資産全体の配分と損失耐性
300万円という投資額そのものよりも、金融資産全体に占める割合と、生活に支障を生じさせずに引き受けられる損失の大きさが重要です。
これから解説する「生活防衛資金」と、自分がどの程度の「含み損」に耐えられるかを考えることが、長期的な資産形成を続けるための土台となります。
300万円の投資が自分にとって過大な負担になる場合は、投資額を減らすことや、配分を見直す必要があります。
生活防衛資金の目安
生活防衛資金とは、病気や失業など、予期せぬ出来事で収入が途絶えた場合でも生活を維持するためのお金を指します。
投資資金とは明確に分けて、すぐに引き出せる預貯金などで確保しておくことが大切です。
例えば、毎月の生活費が25万円のご家庭であれば、3か月分で75万円、1年分なら300万円がひとつの目安になります。
ただし、この金額は家族構成や働き方、収入の安定性によって大きく変わるため、誰にでも共通する絶対的な基準ではありません。
ここでの300万円の投資は、こうした生活資金を別に確保したうえでの「余裕資金」を前提としています。
含み損30%の想定例
投資を始めると、購入した資産の価格が変動し、評価額が購入時よりも下がる「含み損」を抱える可能性があります。
今回の株式を中心とした配分では、市場全体が下落すると、複数の投資先が同時に値下がりすることもあり得ます。
もし、300万円の投資資産の価値が一律で30%下落したと仮定すると、評価損は90万円、資産の評価額は210万円になります。
この90万円の評価損という数字を見て、冷静でいられるか、生活に影響が出ないかを自問することが重要です。
もし精神的な負担が大きいと感じるなら、投資総額を減らすか、現金や債券など株式以外の資産を組み合わせることも検討しましょう。
重要なのは300万円という金額ではなく、ご自身の資産全体とのバランスと、無理なく受け入れられる損失の大きさです。
配分の最終確認
300万円をどこに配分するか以上に重要なのは、金融資産全体のバランスと、自分が無理なく受け入れられる損失の大きさです。
300万円の配分例を再確認し、オルカンやS&P500といった主要な投資対象の概要を振り返ります。
資産状況や投資目的に合った配分を考えることが、長期的な資産形成を続けるうえで重要となります。
配分の再確認
ここで、300万円の投資配分例をもう一度確認します。
300万円を投資する場合、インデックス投資に180万円(60%)、日本の高配当株・成長株に90万円(30%)、AI・半導体などのテーマ株に30万円(10%)を振り分ける方法が考えられます。
| 投資対象 | 投資の役割 |
|---|---|
| インデックス投資 | 長期的な資産形成の土台 |
| 日本の高配当株・成長株 | 配当収入と株価上昇を狙う |
| 成長テーマ株 | 特定の成長分野への投資 |
この配分は、インデックス投資を土台にしながら個別株やテーマ株で上乗せを狙う考え方ですが、投資先を分散しても株式市場全体の下落リスクがなくなるわけではありません。
まとめ
この記事では、300万円をインデックス180万円・日本株90万円・テーマ株30万円に配分する具体例を示し、投資の役割を分ける方法を解説し、特に金融資産全体のバランスと損失許容度が最も重要です。
- インデックス投資を資産形成の土台
- 日本株は最低3銘柄への分散
- テーマ株は投資比率10%の上乗せ枠
- 購入方法は一括か3回分割の比較による判断
まずは生活防衛資金を確保し、含み損30%を受け入れられるかを確認したうえで、上記の配分を自分の資産状況に合わせて調整し投資を始めてください。