
重要なのは、豪雨関連株や水害関連株を単発の話題で追うのではなく、国土強靱化や下水道更新、防災DXといった構造的な需要が「政策→受注→売上→利益」の流れで企業業績に結びつくかを見極めることです。
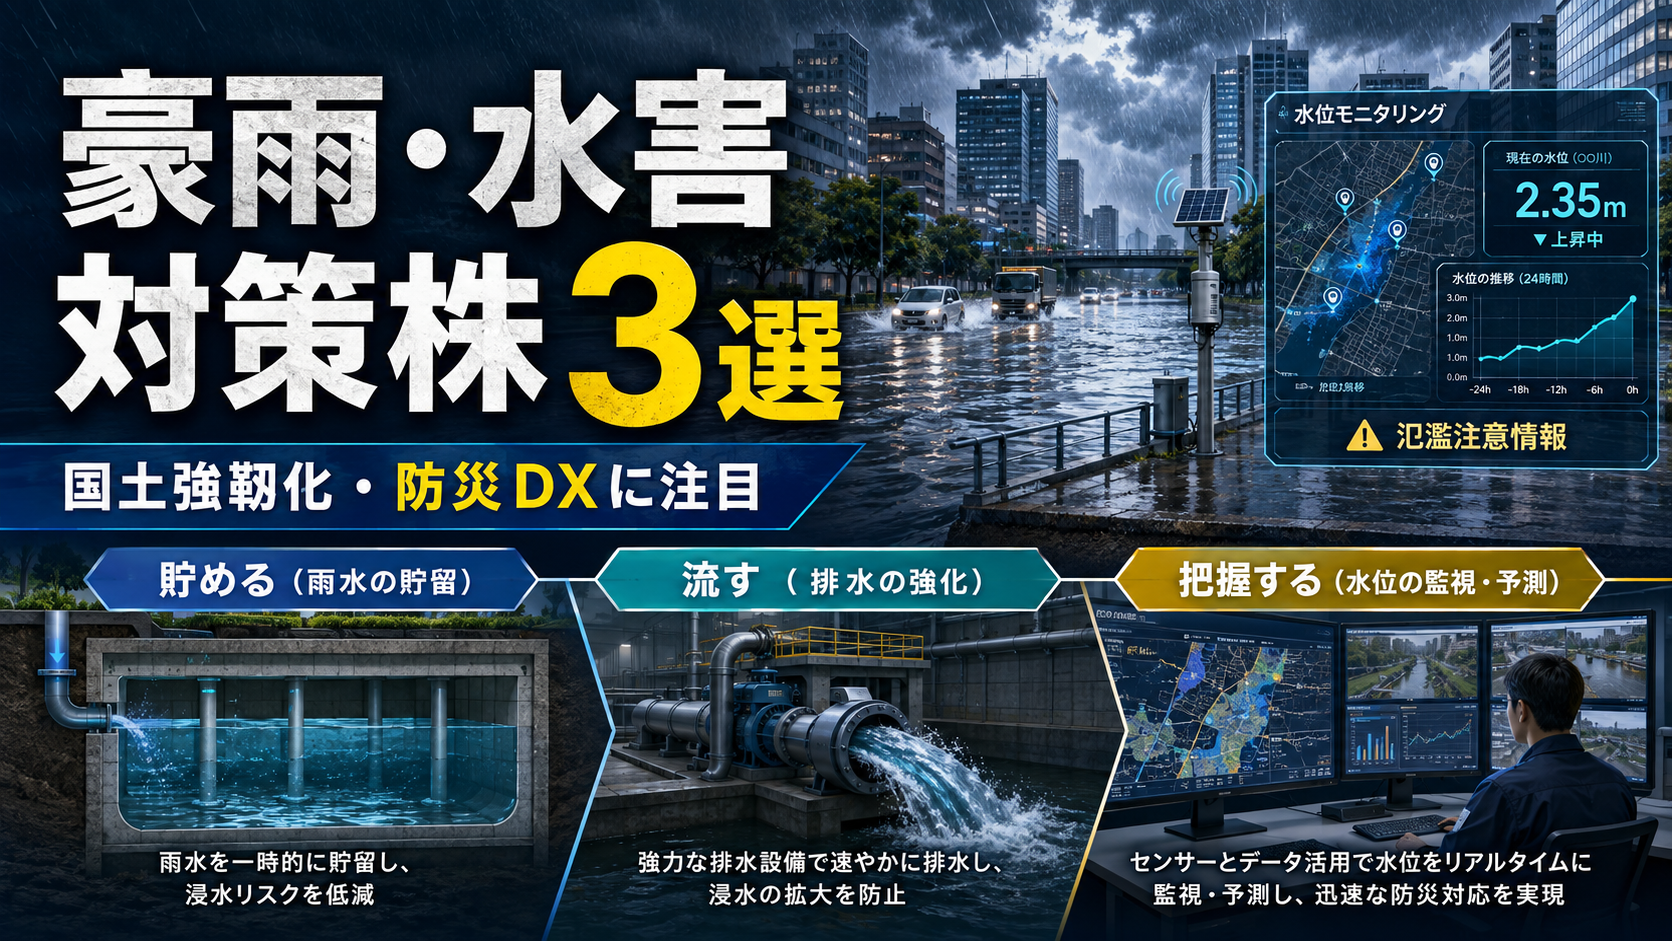
この記事では、大豊建設(貯める)、鶴見製作所(流す)、オプテックスグループ(把握する)の3社を、気象庁の短時間強雨データや下水道の老朽化データ、2026年の下水道法改正と第1次国土強靱化実施中期計画を踏まえて、受注・受注残・セグメント売上・営業利益といった開示情報で照合する視点から比較します。
- 短時間強雨の増加傾向とその意味合い
- 下水道の老朽化と法改正による更新需要
- 「貯める・流す・把握する」による3社比較
- 投資判断で確認すべき受注・売上・利益指標
国土強靱化下水道法改正防災DXの概要
水害対策を投資テーマとして捉えるには、個別の豪雨ニュースだけでなく、国全体の政策や気候変動の大きな流れを理解することが非常に重要です。
2026年度から始まる「第1次国土強靱化実施中期計画」、インフラ更新を後押しする「下水道法等改正2026年3月27日閣議決定の要点」、そして豪雨の増加をデータで示す「気象庁の短時間強雨データの意味合い」から、その構造的な背景を解説します。
これらの国の動きや気象データは、水害対策が一時的なブームではなく、継続的な投資テーマであることを示唆しています。
第1次国土強靱化実施中期計画の位置付け
第1次国土強靱化実施中期計画とは、2021年度から5年間続いた「防災・減災、国土強靱化のための5か年加速化対策」に続く、2026年度からの新たな国家計画です。
この計画では、今後5年間で推進が特に必要となる施策の事業規模をおおむね20兆円強程度とすることが目安として示されています。
| 計画に含まれる主な施策 |
|---|
| 水災害リスク情報の提供 |
| 流域治水 |
| インフラ老朽化対策 |
| 上下水道の整備 |
| デジタル技術の活用 |
ただし、この20兆円強という規模が、そのまま水害対策関連企業の受注に直結するわけではありません。
これはあくまで国全体の計画規模であるため、予算の内訳や実際の事業発注を冷静に見極める必要があります。
下水道法等改正の要点
2026年3月27日に閣議決定された下水道法等の一部を改正する法律案は、頻発する豪雨や深刻化するインフラの老朽化に対応し、強靱で持続可能な下水道を実現するための重要な法整備です。
背景には、2025年1月に埼玉県八潮市で発生した道路陥没事故のような事例もあり、これまで以上に計画的な維持管理や改築(更新)の重要性が社会的に認識されています。
| 改正の主な目的 |
|---|
| 強靱で持続可能な下水道の実現 |
| 計画的な維持管理・改築の推進 |
| 下水道事業の事業基盤強化 |
| 道路下埋設物の適切な維持管理 |
この法改正は、これまで後回しにされがちだった下水道の維持・更新を制度面から後押しするもので、関連するインフラ市場の需要を中長期的に安定させる要因となります。
気象庁の短時間強雨データの意味合い
短時間強雨とは、短い時間に局地的に降る激しい雨のことで、排水能力を超えることで都市型水害の直接的な原因になります。
気象庁のデータによると、全国のアメダスで観測された1時間降水量50mm以上の年間発生回数は、統計開始初期の1976~1985年の10年間平均が約226回だったのに対し、直近10年間(2016~2025年)では平均約340回と、約1.5倍に増加しています。
| 期間 | 1時間降水量50mm以上の年間平均発生回数 |
|---|---|
| 1976年~1985年 | 約226回 |
| 2016年~2025年 | 約340回 |
このデータは「最近たまたま雨が多い」という感覚的なものではなく、日本の降雨パターンが長期的に変化している客観的な事実を示します。
この気候変動が、水害対策の必要性を構造的に高めていることの強力な根拠となります。
豪雨関連株の投資視点
豪雨関連株を分析する上で最も重要なのは、短期的なニュースに惑わされず、その背景にある構造的な需要を見極める視点です。
ここでは、短期的な話題と中長期的な構造需要の切り分けを意識しながら、具体的な需要源として下水道の老朽化に伴うインフラ更新や、防災DXと民間企業のBCP(事業継続計画)といった視点から解説します。
これらを理解することで、一過性のテーマではなく、継続的な事業機会として水害対策を捉えられます。
短期話題と構造的需要の切り分け
「短期話題」とは、ゲリラ豪雨の発生直後に報道などをきっかけに一時的に注目が集まることを指します。
一方、「構造的需要」は、気候変動やインフラの老朽化といった、長期間にわたって継続する根本的な課題から生まれる需要です。
例えば、豪雨のニュースで関連株の株価が一時的に上昇しても、それが企業の実際の受注や売上、利益に結びつくまでには時間がかかります。
短期的な株価変動と、中長期的な企業価値の向上は分けて考えなければなりません。
| 項目 | 短期話題 | 構造的需要 |
|---|---|---|
| きっかけ | 個別の豪雨災害、報道 | 気候変動、インフラ老朽化、法改正 |
| 持続性 | 一時的、断続的 | 中長期的、継続的 |
| 企業業績への影響 | 限定的、または時間差 | 受注・売上へ継続的に反映される可能性 |
| 投資での注意点 | テーマ先行の株価変動 | 政策や予算の進捗確認が必要 |
投資判断では、目先のニュースに反応するのではなく、構造的な需要が企業のファンダメンタルズ(業績や財務状況)をどう変えていくかを見極めることが重要になります。
下水道老朽化とインフラ更新需要
ゲリラ豪雨への対策というと新しいインフラ整備に目が行きがちですが、実は既存の下水道管路の老朽化も深刻な問題です。
国土交通省によると、2024年度末時点で全国に約50万kmある下水道管路のうち、標準的な耐用年数とされる50年を経過した管路はすでに約4万kmに達しています。
この数字は、10年後には約11万km、20年後には約23万kmへと急増する見込みです。
| 時点 | 標準耐用年数50年超の管路 |
|---|---|
| 2024年度末 | 約4万km |
| 10年後 | 約11万km |
| 20年後 | 約23万km |
このような状況は、豪雨対策と維持管理の両面から、下水道インフラの更新需要が今後、長期にわたって継続することを示唆しています。
防災DXと民間BCPの需要源
これまでの防災は堤防やダムといった物理的な設備(ハード)が中心でしたが、近年は「防災DX」と呼ばれる、デジタル技術を活用した対策が重要性を増しています。
例えば、冠水センサーやIoTを活用して浸水状況を遠隔で監視するシステムは、自治体だけでなく、工場や物流施設を持つ民間企業でもBCP(事業継続計画)の一環として導入が進んでいます。
浸水による設備停止やサプライチェーンの寸断を防ぐためです。
| 需要の源泉 | 具体的な内容 | 関連技術・製品 |
|---|---|---|
| 防災DX(公共) | 自治体による浸水状況のリアルタイム把握、住民への情報提供 | 冠水センサー、IoT、遠隔監視システム |
| 民間BCP | 工場・倉庫の浸水対策、停電時の排水設備確保 | 浸水検知システム、緊急排水ポンプ |
公共投資だけでなく、企業の自助努力としての防災対策も新たな需要源となり、水害関連ビジネスの裾野を広げています。
各銘柄の概要
水害対策関連株を評価する上で、各企業がどの役割を担っているかを理解することが重要です。
ここでは、雨水を「貯める」大豊建設、水を「流す」鶴見製作所、冠水を「把握する」オプテックスグループの3社について、それぞれの事業特性と業績で見るべきポイントを比較します。
| 銘柄(コード) | 水害対策での役割 | 技術・製品の特色 | 豪雨以外の関連需要 | 業績で見る項目 |
|---|---|---|---|---|
| 大豊建設(1822) | 貯める | 大深度地下施工 | 国土強靱化・都市インフラ | 受注高・受注残・採算 |
| 鶴見製作所(6351) | 流す | 排水・水中ポンプ | 下水道更新・BCP・産業需要 | 売上・利益率・地域別業績 |
| オプテックスグループ(6914) | 把握する | センサー・IoT監視 | 防災DX・省人化・BCP | SS事業・利益率・導入状況 |
役割が異なれば注目すべき業績指標も変わるため、各社の事業モデルに合わせた分析が必要です。
貯める側の大豊建設
「貯める」役割を担う大豊建設のような土木・建設会社を評価する場合、受注高と受注残が先行指標となります。
これは、将来の売上につながる仕事量を意味するからです。
特に、国土強靱化などの公共投資が業績に反映されているかを見るには、官公庁向けの受注がどれだけ増えているかが目安になります。
| 評価指標 | 確認する内容 |
|---|---|
| 受注高 | 将来の売上となる新規契約額の増減 |
| 受注残 | 未完成工事の総額。業績の安定性を示す |
| 完成工事総利益率 | 工事の採算性。資材価格高騰の影響を見る |
受注が増えても、資材価格や人件費の高騰で採算が悪化しては意味がありません。
そのため、受注の量と合わせて利益率の動向も確認することが大切です。
流す側の鶴見製作所
「流す」役割を担う鶴見製作所のようなメーカーでは、ポンプ関連の売上高が直接的な評価指標です。
製品がどれだけ販売されたかが業績の基本となります。
鶴見製作所は海外売上比率も高いため、国内の防災需要だけでなく、海外のインフラ・産業需要がどうなっているかも合わせて見る必要があります。
| 評価指標 | 確認する内容 |
|---|---|
| ポンプ関連売上 | 主力製品の販売動向 |
| 地域別(国内・海外)売上高 | 特定地域の景気変動リスクの分散度合い |
| 営業利益率 | 原材料価格や為替変動が利益に与える影響 |
防災関連は需要の波がありますが、下水道更新や工場のBCP対策といった継続的な需要が業績の安定性を支えているかを確認します。
把握する側のオプテックスグループ
「把握する」役割を持つオプテックスグループの場合、水害対策関連製品はSS(センシングソリューション)事業に含まれます。
このセグメントの業績が評価の中心です。
ただし、会社は水害対策製品単体の売上を開示していません。
そのため、SS事業全体の売上や利益の伸びに加えて、決算説明資料などで示される防災・設備監視分野での導入状況が重要な判断材料になります。
| 評価指標 | 確認する内容 |
|---|---|
| SS事業の売上高・利益 | 関連製品を含む事業セグメント全体の成長性 |
| ソリューションビジネスの進捗 | センサー単品販売からシステム提供への展開状況 |
| 防災分野での導入事例 | 自治体や企業への採用実績の広がり |
水害対策事業が会社全体の業績に与える影響は、現時点では限定的である可能性も念頭に置き、事業全体の成長性から判断することが求められます。
投資判断のための具体的手順
豪雨関連株というテーマ性だけで投資を判断するのではなく、実際の業績への影響度を確認することが重要です。
ここでは、政策需要の確認手順、企業開示情報の照合手順、そしてリスクを織り込んだ投資期間設定の手順という3つのステップで、具体的な確認方法を解説します。
テーマとファンダメンタルズを分けて考え、冷静な分析を行うことが、中長期的な投資成果につながります。
政策需要の一次情報確認手順
まず、水害対策への公的な投資や設備需要が本当に存在するかを一次情報で確認します。
例えば、国土交通省が公表する「国土強靱化年次計画」や各自治体の「下水道事業計画」には、具体的な施策や予算が記載されています。
| 確認対象の情報 | 主な公表元 |
|---|---|
| 国土強靱化年次計画 | 内閣官房 |
| 国・自治体の予算書 | 各省庁・自治体 |
| 下水道事業計画 | 各自治体 |
| 流域治水プロジェクト | 国土交通省 |
| 公共事業の入札・発注情報 | 各発注機関 |
ただし、国土強靱化全体の予算規模が大きいからといって、それが直接的に個別企業の受注につながると短絡的に考えない注意が必要です。
企業開示で見る受注売上利益の照合手順
次に、政策などの需要が、企業の実際の受注や売上、そして利益に結びついているかをIR資料で照合します。
大豊建設であれば土木事業の受注高、鶴見製作所ならポンプ関連の売上、オプテックスグループの場合はSS(センシングソリューション)事業の業績といったように、企業ごとに見るべき指標は異なります。
| 企業名 | 確認すべき主な指標 |
|---|---|
| 大豊建設 | 土木事業の受注高・受注残高、官公庁向け比率、工事採算 |
| 鶴見製作所 | ポンプ関連売上、水処理関連売上、国内外・地域別業績 |
| オプテックスグループ | SS事業の売上・利益、ソリューションビジネスの導入事例 |
売上が伸びていても、資材費や人件費の高騰で利益が圧迫されているケースもあるため、営業利益率の推移まで確認することが大切です。
リスク織り込みと投資期間設定の手順
最後に、考えられるリスクを洗い出し、それに基づいた投資期間を設定します。
豪雨関連株には、短期的なニュースで株価が動く「テーマ先行」のリスクや、公共投資の予算化から売上計上までに時間がかかる「タイムラグ」のリスクが存在します。
例えば、建設業界では資材価格や人件費の上昇が利益を圧迫することも少なくありません。
| リスクの種類 | 具体的な内容 |
|---|---|
| テーマ先行リスク | 実際の業績改善を伴わない、短期的な資金流入による株価変動 |
| 公共投資の時間差 | 政策決定から予算化、受注、売上計上までのタイムラグ |
| コスト上昇リスク | 資材費、人件費、エネルギー価格の上昇による採算悪化 |
これらのリスクを理解したうえで、短期的な値動きに一喜一憂するのではなく、数年単位の中長期的な視点で投資を検討することが求められます。
まとめ
この記事は、国土強靱化や下水道更新、防災DXといった構造的な需要が「政策→受注→売上→営業利益」の流れで企業業績に結びついているかを、大豊建設(貯める)、鶴見製作所(流す)、オプテックスグループ(把握する)の3社で比較し解説しました。
重要なのは、豪雨関連製品を持っているという理由だけで投資判断をしないことです。
- 短時間強雨の長期的増加
- 下水道の老朽化と法改正による更新需要
- 「貯める・流す・把握する」による3社の役割整理
- 受注・売上・営業利益での一次情報照合
次に行うべきは、国交省や気象庁の一次資料で短時間強雨と下水道のデータを確認し、各社の最新四半期決算でを照合してください。