
資産運用で重要なのは、投資対象ごとの収益源の違いを理解して目的に応じて使い分けることです。
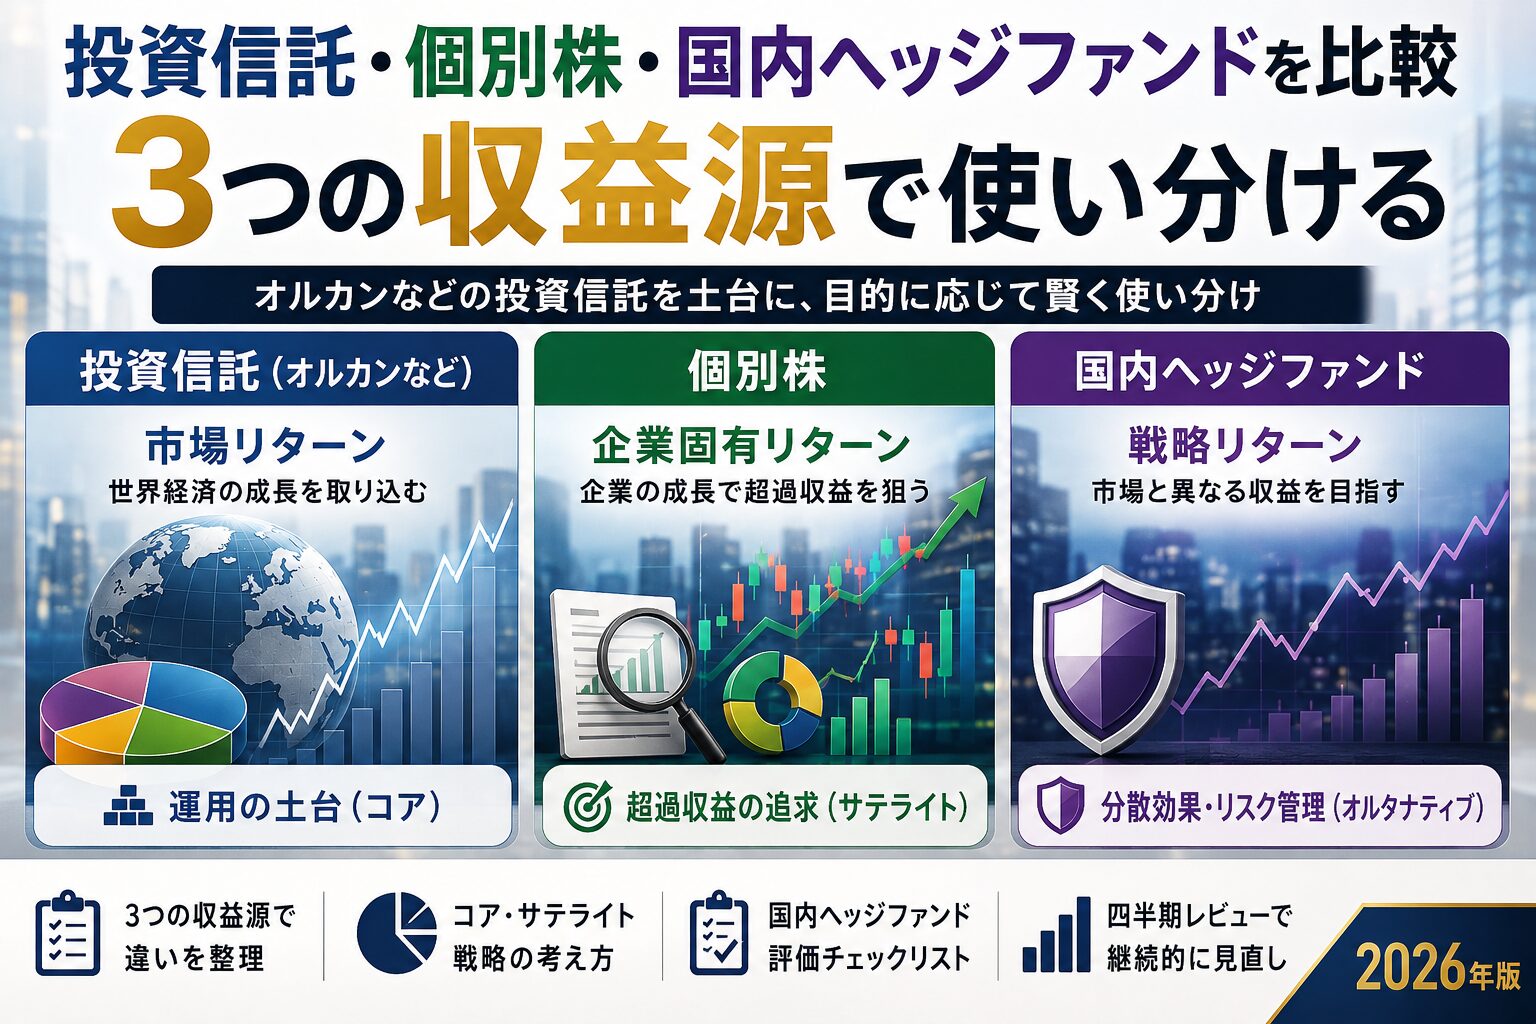
この記事では、オルカンなどのインデックス型投資信託、個別株、国内ヘッジファンドを市場リターン・企業固有リターン・戦略リターンという三つの収益源に基づいて整理し、投資信託を土台にする考え方を中心に解説します。
投資判断の所在やコスト構造、流動性、個別株の分析負担と国内ヘッジファンドの評価ポイントを実務的なチェックリストと四半期レビューの手順で具体的に示す内容です。
- 収益源の違い
- 投資判断の所在
- コストと流動性の比較
- 国内ヘッジファンドの評価ポイント
投資信託オルカン個別株国内ヘッジファンドの概要
投資信託、個別株、国内ヘッジファンドは、それぞれ異なる目的を持つ金融商品です。
資産運用を成功させるためには、各手段が持つ収益源の違いを理解することが最も重要です。
この違いを把握することで、自分の投資戦略にどれを、どのように組み込むべきかの判断軸が明確になります。
これから、市場での代表例と位置づけ、各手段の期待収益源と役割、そして投資家別の想定適性について、具体的に解説していきます。
| 項目 | 投資信託(オルカンなど) | 個別株 | 国内ヘッジファンド |
|---|---|---|---|
| 主な収益源 | 市場全体の成長 | 個別企業の業績・評価変化 | 運用戦略による超過収益 |
| 運用判断 | 運用会社(指数に連動) | 投資家本人 | ファンドマネージャー |
| 銘柄分析の手間 | 小さい | 大きい | 投資家側では比較的小さい |
| 市場指数との連動 | 高い商品が多い | 銘柄次第 | 戦略によって異なる |
| コスト | 比較的低い | 売買コストなど | 一般に投資信託より高い |
| 流動性 | 高い商品が多い | 上場株なら高い | 解約条件が設けられる場合あり |
| 最低投資額 | 小さい | 比較的小さい | 商品によって大きく異なる |
| 投資家が見るべきもの | 指数・コスト | 企業価値・業績 | 戦略・実績・費用・運用体制 |
これらの比較ポイントを踏まえることで、ご自身の資産状況や目標に合わせた最適なポートフォリオを構築する手助けになります。
市場での代表例と位置づけ
それぞれの投資手段には、市場で広く認知されている代表的な商品や銘柄が存在します。
これらは各手段の性格を象徴しており、どのような役割を担うかを理解する上で役立ちます。
投資信託の代表例としては、「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンが挙げられます。
これは、日本を含む全世界の株式市場に幅広く分散投資するインデックスファンドであり、資産運用の中心に据える「コア資産」としての位置づけです。
一方、個別株では「トヨタ自動車」や「キーエンス」のような日本を代表する企業が例となります。
これらは、個別の企業分析を通じて市場平均を上回るリターンを狙う「サテライト資産」として機能します。
国内ヘッジファンドは、特定の戦略を持つ独立系ファンドなどが該当し、市場の動きとは異なる収益を狙う「オルタナティブ資産」としてポートフォリオに組み込まれます。
| 運用手段 | 代表例 | 市場での位置づけ |
|---|---|---|
| 投資信託 | eMAXIS Slim 全世界株式(オール・カントリー) | 運用の土台となるコア資産 |
| 個別株 | トヨタ自動車、キーエンス | 超過収益を狙うサテライト資産 |
| 国内ヘッジファンド | ロング・ショート戦略などを採る独立系ファンド | 市場と異なる収益源を持つオルタナティブ資産 |
このように、どの手段をどのような位置づけで活用するかを考えることが、資産配分の第一歩となります。
各手段の期待収益源と役割
投資で利益を得るためには、その利益がどこから生まれるのか、つまり「収益源」を理解することが不可欠です。
投資信託、個別株、ヘッジファンドでは、この収益源が根本的に異なります。
オルカンのような全世界株式インデックスファンドの収益源は、世界経済全体の成長です。
世界中の数千社の企業に分散投資することで、特定の企業の業績不振リスクを抑えながら、グローバルな経済成長の恩恵を受けます。
この役割は、資産形成の「土台(コア)」として、市場平均リターンを安定的に確保することにあります。
個別株の収益源は、選択した企業の固有の成長です。
その企業の技術革新や利益拡大が株価に反映されることで、市場平均を上回るリターンを期待できます。
ポートフォリオの中では、超過収益を狙う「攻め(サテライト)」の役割を担います。
国内ヘッジファンドの収益源は、運用戦略そのものです。
例えば、市場が下落しても利益を狙える戦略を用いることで、伝統的な資産とは異なる収益(戦略リターン)を目指します。
| 運用手段 | 主な収益源 | ポートフォリオでの役割 |
|---|---|---|
| 投資信託 | 世界経済全体の成長(市場リターン) | 資産形成の土台(コア) |
| 個別株 | 企業固有の成長(企業固有リターン) | 超過収益の追求(サテライト) |
| 国内ヘッジファンド | 運用戦略(戦略リターン) | 分散効果とリスク管理 |
これらの収益源の違いを認識することで、単純なリターンの高さだけでなく、ポートフォリオ全体のリスクバランスを考慮した資産配分が可能になります。
投資家別の想定適性
どの投資手段が自分に最適かは、投資にかけられる時間、知識、そしてリスク許容度によって決まります。
それぞれの手段が、どのようなタイプの投資家に適しているかを見ていきましょう。
まず、「eMAXIS Slim 全世界株式(オール・カントリー)」のような投資信託は、日々の企業分析に多くの時間を割くことが難しい方や、手間をかけずにコツコツと資産形成をしたいと考える方に最適です。
個別株投資は、企業分析や経済ニュースのチェックを楽しみながら、自分の知識と判断で市場平均を上回る成果を目指したい、アクティブな投資家に向いています。
例えば、特定の業界に関する専門知識を活かして、成長企業を発掘するようなスタイルです。
国内ヘッジファンドは、まとまった投資資金があり、従来の株式や債券とは異なる値動きをする資産を組み入れることで、ポートフォリオ全体のリスクを低減させたいと考える、経験豊富な投資家や富裕層が主な対象となります。
| 運用手段 | こんな方におすすめ |
|---|---|
| 投資信託 | 忙しくて手間をかけたくない、コツコツ積立で資産形成したい方 |
| 個別株 | 企業分析が好きで、自分の判断でリターンを追求したい方 |
| 国内ヘッジファンド | まとまった資金があり、市場と異なる収益源を確保したい方 |
ご自身の投資スタイルや目標を明確にすることで、これらの手段の中から最適なものを選択し、効果的な資産運用を実践できます。
投資信託と個別株の比較ポイント
投資信託と個別株を比較する際、最も重要なのは「得られるリターンの源泉」が根本的に異なる点を理解することです。
具体的には、収益源の具体的整理、投資判断の所在比較、そしてコスト構造と流動性の差異という3つの観点から比較すると、両者の役割の違いが明確になります。
値動きの大きさだけで「安全か危険か」を判断するのではなく、どのような利益を狙うのかという目的意識を持つことで、適切な使い分けが可能になります。
収益源の具体的整理
投資信託、特にeMAXIS Slim 全世界株式(オール・カントリー)のようなインデックスファンドの収益源は、世界経済全体の成長です。
例えば、世界中の数千社の株にまとめて投資することで、個別の企業リスクを分散させつつ、世界全体の企業の利益成長と株価評価の変化をリターンとして取り込みます。
一方、個別株投資は、例えばトヨタ自動車やソニーグループといった特定の企業の業績や将来性を見極め、市場平均を上回る利益を狙うものです。
市場全体が横ばいでも、その企業独自の技術革新や経営努力によって株価が大きく上昇することがあります。
| 項目 | インデックス型投資信託(オルカンなど) | 個別株(トヨタ自動車など) |
|---|---|---|
| 主な収益源 | 世界経済・市場全体の利益成長 | 個別企業の利益成長・市場評価の変化 |
| 利益の源泉 | 広範な銘柄への分散投資による平均リターン | 企業固有の要因(技術・経営・業績) |
| 市場との関係 | 市場平均(ベータ)に連動する傾向 | 市場平均を上回るリターン(アルファ)の追求 |
このように、投資信託は「市場そのもの」の成長を買う行為であり、個別株は「特定の企業」の未来を買う行為であるという本質的な違いがあります。
投資判断の所在比較
投資判断を誰が行うかという点も、両者の決定的な違いです。
投資信託の場合、実質的な投資判断は指数(インデックス)のルールや運用会社の戦略に基づきます。
投資家自身が日々の市場動向や個別企業の決算を細かく分析する必要性は低くなります。
対して個別株では、投資家自身がすべての投資判断を下します。
売上高、利益率、ROE(自己資本利益率)、キャッシュフローといった財務指標や、業界での競争優位性を分析し、売買のタイミングを決定する必要があります。
| 項目 | インデックス型投資信託 | 個別株 |
|---|---|---|
| 投資判断の主体 | 指数のルール・運用会社 | 投資家本人 |
| 必要な分析 | 指数や商品のコスト・構成 | 企業価値・業績・財務・競争優位性 |
| 分析負担 | 比較的小さい | 大きい |
| 経験の蓄積 | 市場全体の動向理解 | 企業分析・投資判断能力 |
個別株への投資は、分析と判断の経験そのものが知識として蓄積されるという側面も持ち合わせています。
コスト構造と流動性の差異
運用にかかるコストと、資産の現金化のしやすさ(流動性)も重要な比較ポイントです。
投資信託、特にオルカンのようなインデックスファンドは、信託報酬が年率0.1%を下回るなど、非常に低コストで運用できます。
また、多くの投資信託は証券取引所の取引時間中であればいつでも売買でき、流動性は非常に高いです。
一方、個別株は売買時に証券会社へ手数料を支払う必要がありますが、SBI証券や楽天証券などのネット証券では手数料無料のプランも増えています。
上場株式であれば流動性も高いですが、投資信託に比べると銘柄によっては売買が成立しにくいケースも存在します。
| 項目 | インデックス型投資信託 | 個別株 |
|---|---|---|
| 主なコスト | 信託報酬(管理費用) | 売買手数料 |
| コスト水準 | 低い傾向(例: 年率0.05775%程度) | ネット証券では無料化が進む |
| 流動性(現金化のしやすさ) | 高い商品が多い | 上場株なら高いが銘柄による |
| 最低投資額 | 100円や1,000円から可能 | 1株単位から(数十円〜数百万円) |
少額から始めやすく、管理コストを抑えられる投資信託と、売買コストを管理しながら特定の企業に集中投資できる個別株、それぞれの特性を理解して資金を配分することが求められます。
運用の土台構築と個別株ヘッジファンドの使い分け実行手順
長期的な資産形成を成功させるためには、各運用手段の役割を明確にした上で、具体的な実行手順を持つことが重要です。
特に、運用の安定性を確保するコア・サテライト戦略という考え方は、多くの方にとって有効な指針となります。
以下では、コア・サテライトの設計手順から、国内ヘッジファンド導入時のチェックリスト、そして運用を継続するための四半期レビューまで、実務的なフローを解説します。
これらの手順を踏むことで、場当たり的な投資を避け、一貫性のあるポートフォリオ管理が可能になります。
コア投資信託とサテライト個別株の設計手順
最初に、「コア・サテライト戦略」という考え方を理解することが大切です。
これは、資産ポートフォリオを安定的な運用を目指す「コア(中核)」と、より高い収益を狙う「サテライト(衛星)」に分けて管理する手法を指します。
例えば、資産全体の70%〜90%を、eMAXIS Slim 全世界株式(オール・カントリー)のような低コストのインデックス投資信託で構成するコア部分とし、残りの部分をサテライトとして個別株投資に充てる、といった設計が考えられます。
| 項目 | コア(中核) | サテライト(衛星) |
|---|---|---|
| 目的 | 資産全体の安定成長 | 超過収益の追求 |
| 主な商品 | 全世界株式インデックスファンド(例:オルカン) | 個別株(例:トヨタ自動車、キーエンス) |
| 投資判断 | 市場平均への連動を重視 | 企業分析に基づく独自判断 |
| 想定比率 | 70%〜90% | 10%〜30% |
この戦略の利点は、運用の土台が安定しているため、サテライト部分でより挑戦的な投資判断がしやすくなる点にあります。
個別株で大きな成果を狙う場合でも、まずは堅実なコア部分をしっかりと構築することから始めましょう。
国内ヘッジファンド導入の6項目チェックリスト
国内ヘッジファンドをポートフォリオに組み入れる際は、公表されている利回りだけでなく、そのリターンがどのような戦略から生まれているのかを深く理解する必要があります。
過去に年率15%といった高いリターンを記録していても、それが再現性の低い特殊な市場環境によるものであれば、将来の収益を期待するのは難しいです。
そのため、導入を検討する際には、以下の6項目を必ずチェックすることが重要になります。
| チェック項目 | 確認するべきポイント |
|---|---|
| 1. 収益源 | 運用戦略(ロング・ショート、マーケットニュートラル等) |
| 2. 指数との相関 | TOPIXやS&P500下落時の実績値動き |
| 3. リターンの再現性 | 特定期間や銘柄への成功の偏りの有無 |
| 4. 最大ドローダウン | 過去の最大下落率とその期間 |
| 5. 手数料体系 | 管理報酬と成功報酬を差し引いたネットリターン |
| 6. 流動性 | 最低投資額、解約制限(ロックアップ)の有無 |
これらの項目を一つずつ精査し、ファンドの特性が自分の運用目標やリスク許容度と合致するかを慎重に判断します。
安易に高い利回りだけを信じるのではなく、リターンの質を見極める視点が不可欠です。
以下の記事で、国内へ自ファンドについて紹介しているので参考にしてください。
四半期レビューでの実務的な見直しフロー
資産運用は、ポートフォリオを一度構築したら終わりではありません。
市場環境や投資先の企業業績は常に変化するため、定期的な見直しを通じて、当初の計画とのズレを修正していく作業が求められます。
見直しの頻度としては、日々の値動きに一喜一憂しないためにも、3ヶ月に1度の四半期ごとが現実的です。
企業の決算発表のタイミングと合わせることで、効率的にポートフォリオ全体を点検できます。
| ステップ | 確認内容 |
|---|---|
| ステップ1 | 資産配分の確認(コアとサテライトの比率) |
| ステップ2 | コア部分(投資信託)のリバランス要否判断 |
| ステップ3 | サテライト部分(個別株)の業績・株価評価の見直し |
| ステップ4 | ポートフォリオ全体のリスク・リターン再評価 |
| ステップ5 | 必要に応じた売買の実行 |
この実務的な見直しフローを習慣化することで、感情に流された短期的な売買を防ぎ、長期的な視点に基づいた資産管理を実現することが可能となります。
まとめ
この記事では、投資信託(オルカン等)、個別株、国内ヘッジファンドを「収益源」の違いを軸に整理し、最も重要な点は収益源の違いを理解して目的に応じて使い分けることです。
- 投資信託をコアにした市場リターンの土台
- 個別株で狙う企業固有の超過リターン
- 国内ヘッジファンドの戦略リターンと評価基準
- 四半期レビューとデータ重視の意思決定
まずは、インデックス投信を運用の土台に据え、四半期ごとに配分と個別株の評価を見直し、ヘッジファンドを検討する際はネット利回り・最大ドローダウン・指数との相関・手数料・解約条件を必ず確認したうえで、余力の範囲で限定的に組み入れてください。