
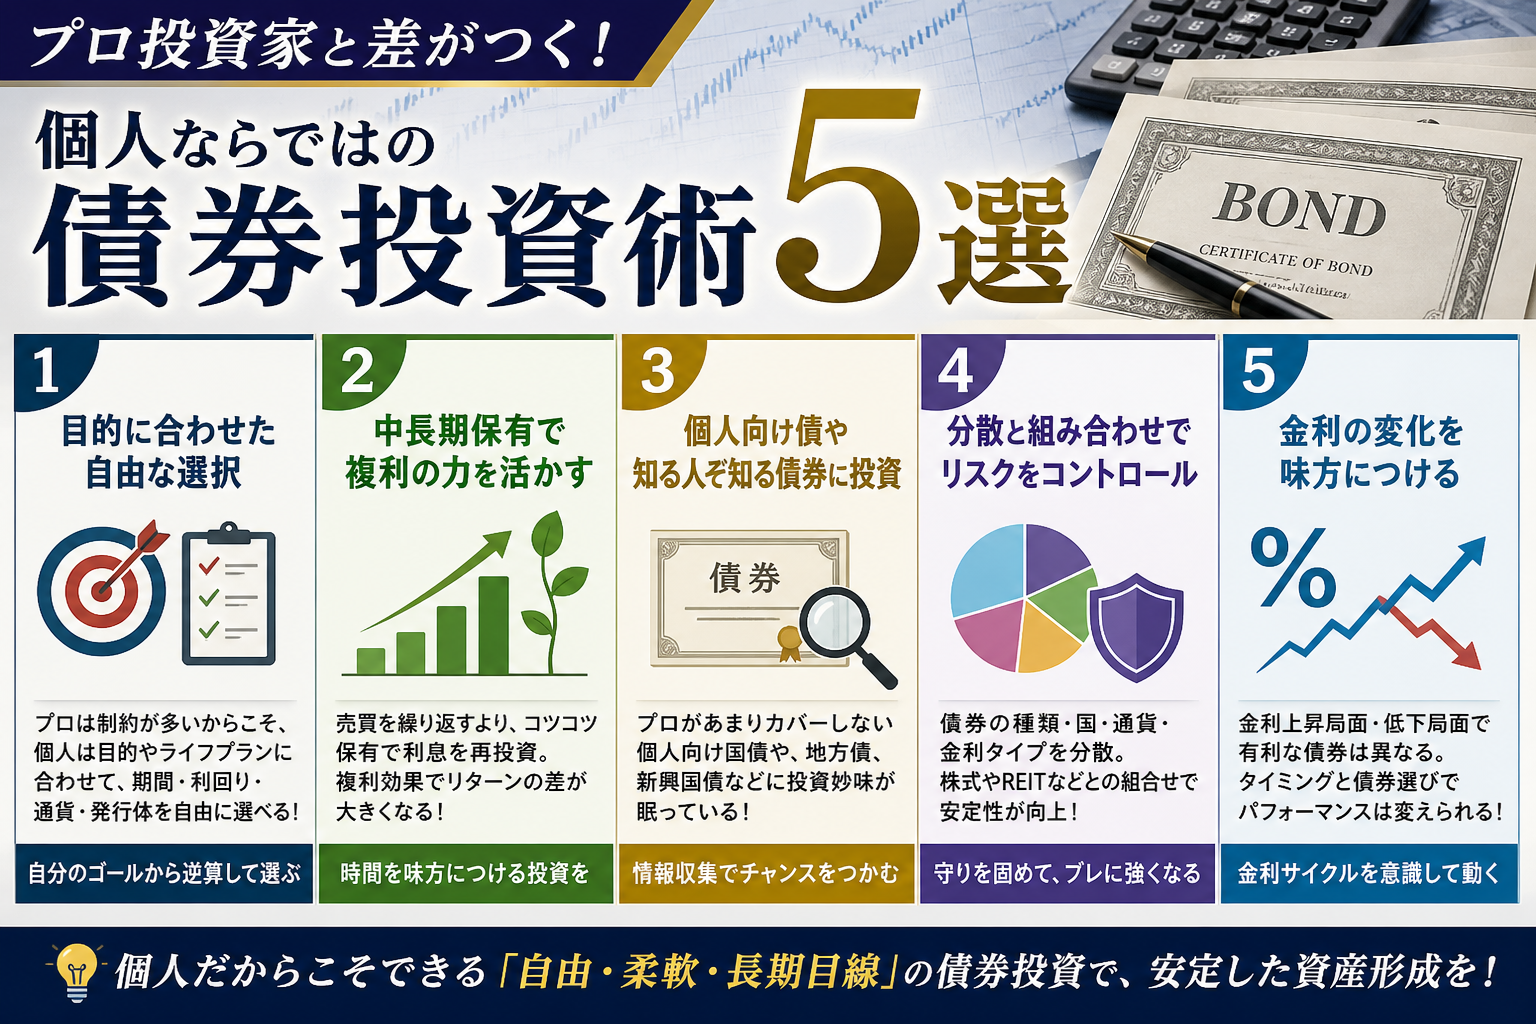
債券投資で重要なのは、プロと同じ土俵で成果を競う必要がなく、自分の生活設計を最優先にすることです。
本記事では、満期保有中心の運用を基本軸に、老後資金や教育費といった具体的な支出に合わせた償還設計や利息確保の実務を、数値例を交えてわかりやすく解説します。
- 満期保有による元本と利息の計画
- ライフイベントに合わせた償還設計
- 必要利息の確保と税引後収入の試算
- 個人向け国債の中途換金制度とリスク管理
機関制約を踏まえた生活設計重視の債券運用方針
債券投資において個人投資家が意識すべき重要なことは、プロの投資家と同じ土俵で戦う必要がないという点です。
機関投資家が受けることの多い代表的な運用制約を理解し、他人のお金ではない自分のお金を運用する個人の自由度を最大限に活かすことが、合理的な選択となります。
その具体的な戦略として、ここでは満期保有を前提とした運用のメリットと限界を詳しく見ていきましょう。
短期的な市場価格の変動に一喜一憂するのではなく、ご自身の人生設計に基づいた落ち着いた資産形成を目指すことが可能です。
機関投資家の代表的な運用制約
機関投資家とは、顧客から預かった巨額の資金を運用するプロの組織を指します。
彼らの中には、ベンチマークと呼ばれる市場平均などの比較対象を上回る成績を常に求められる運用主体があります。
例えば、顧客からの解約請求があれば、市況にかかわらず保有資産を売却して現金を用意する必要に迫られることも少なくありません。
四半期や年次での運用報告が義務付けられているため、短期的な価格下落が評価に直結し、長期的に有望な債券であっても売却を判断せざるを得ない状況が生まれます。
| 機関投資家が受ける制約の例 | 具体的な内容 |
|---|---|
| 運用成績の比較 | ベンチマークを上回る成果を求められるプレッシャー |
| 資金の流出入 | 顧客からの解約請求に応じるための現金準備の必要性 |
| 定期的な報告義務 | 四半期や年次ごとのパフォーマンス報告による短期的な評価 |
| 運用方針の制約 | 投資信託の約款などで定められたルールに縛られる |
これらの制約があるため、機関投資家の売買判断が必ずしも個人の長期的な資産形成の参考になるとは限らないのです。
個人投資家の自由度と実行可能性
一方で個人投資家は、他人と運用成績を競う必要がありません。
自分自身のライフプランを唯一の運用目標にできることが、何よりの強みです。
例えば、「5年後に子どもの大学入学金として300万円必要」という明確な目標があれば、ちょうど5年後に満期を迎える債券を選んで購入するという、出口から逆算した資産運用を実行できます。
購入後に金利が上昇して債券の市場価格が一時的に下がったとしても、満期まで保有する計画であれば、慌てて売却する必要はありません。
| 個人投資家が優先できること |
|---|
| 自分のライフイベントに合わせた運用期間の設定 |
| 必要な金額から逆算した投資額の決定 |
| 市場の短期的な変動に左右されない長期的な視点 |
| 無理に高い利回りを追わず、許容できるリスク範囲での運用 |
このように、個人投資家は「いつまでに、いくら必要か」という自分だけのものさしで投資判断を下せる自由を持っています。
満期保有を前提とした運用のメリットと限界
満期保有戦略とは、文字通り債券を満期(償還日)まで持ち続けるシンプルな運用手法です。
この戦略の最大のメリットは、購入時点で将来受け取れる利息と償還金が確定するため、資金計画を立てやすい点にあります。
例えば、額面100万円、年利率2%の債券を購入した場合、途中で市場価格が98万円に値下がりしても、発行体が倒産しない限り、満期になれば額面の100万円が戻ってきます。
その間、毎年2万円(税引前)の利息も受け取れるため、最終的なリターンを予測しやすいのです。
| 満期保有戦略 | メリット | 限界(残るリスク) |
|---|---|---|
| 価格変動 | 途中の価格変動に惑わされず、精神的に安定した運用が可能 | 金利が上昇した際、より高い利回りの債券に乗り換えられない機会損失 |
| 収益の安定性 | 購入時に将来の利息と償還額が確定し、計画的な資金準備が可能 | 発行体の倒産で元本や利息が支払われなくなる信用リスク |
| 売買判断 | 売買タイミングを計る必要がなく、投資初心者でも取り組みやすい | インフレで資産の実質的な価値が目減りするインフレリスク |
満期保有は、債券価格の変動リスクを避け、計画的に資産を準備するための非常に有効な手段です。
ただし、発行体の信用リスクやインフレリスクといった、避けることのできないリスクが存在することも理解しておく必要があります。
満期保有と償還設計で利息収入を確保する戦略
金利を予測して売買するのではなく、「いつ、いくらお金が必要か」というご自身の人生計画を基準に運用を設計することが、個人投資家にとっての合理的な戦略です。
将来の支出に備えるためには、債券の満期と償還金を計画的に活用することが重要になります。
ここでは、満期保有を前提とした具体的な利息計算(満期保有の数値例と税引後利息の計算)から、支出予定に合わせたポートフォリオの組み方(支出予定に合わせた債券ラダー設計)、そしてその戦略に伴う注意点(金利上昇と機会費用の管理)まで、順を追って解説します。
ご自身のライフプランと照らし合わせながら、将来の資金計画をより確かなものにしていきましょう。
満期保有の数値例と税引後利息の計算
満期保有とは、購入した債券を途中で売却せず、償還期限まで持ち続ける運用方法です。
この戦略の最大の利点は、購入時点で将来受け取る利息と元本(償還金)が確定し、計画を立てやすい点にあります。
例えば、額面100万円、表面利率(クーポン)が年2.0%の固定利付債を額面価格で購入した場合を考えてみましょう。
満期まで保有すれば、発行体がデフォルト(債務不履行)しない限り、毎年税引前で2万円の利息収入が見込めます。
この利息にかかる税金は、以下の通り計算されます。
| 項目 | 金額・税率 |
|---|---|
| 年間利息(税引前) | 20,000円 |
| 所得税・復興特別所得税 | 15.315% |
| 住民税 | 5% |
| 合計税率 | 20.315% |
| 税額 | 4,063円 |
| 年間利息(税引後) | 15,937円 |
購入後に市場金利が変動して債券価格が上下しても、満期まで保有すれば額面の100万円が戻ってきます。
このように、満期保有戦略は市場の価格変動に一喜一憂することなく、安定したインカム(利息収入)と元本の確保を目指せる堅実な方法です。
支出予定に合わせた債券ラダー設計
債券ラダーとは、償還時期が異なる複数の債券を「はしご(ラダー)」のように組み合わせる戦略を指します。
この手法を用いることで、特定の時期に資金が集中するのを避け、定期的に償還金を受け取ることが可能です。
例えば、「3年後に自宅の修繕で100万円」「5年後に子どもの教育資金で300万円」といった具体的な支出予定がある場合、投資資金400万円をそれぞれの満期に合わせて債券に配分します。
| 支出時期 | 必要な金額 | 債券運用の具体策 |
|---|---|---|
| 3年後 | 100万円 | 残存期間が約3年の債券を購入 |
| 5年後 | 300万円 | 残存期間が約5年の債券を購入 |
この設計により、必要なタイミングで利息収入とともに元本が戻ってくるため、計画的に資金を準備できます。
また、償還された資金をその時点での金利で新たな債券に再投資すれば、金利上昇局面にも対応しやすくなります。
金利の先行きを正確に予測するのではなく、ご自身のライフイベントに合わせて資金の流れをコントロールする、まさに個人投資家ならではの運用術です。
金利上昇と機会費用の管理
満期保有戦略は有効ですが、万能ではありません。
特に注意すべきなのが、金利上昇時の機会費用です。
機会費用とは、ある選択をしたことで失われた、他の選択肢から得られたであろう利益を指します。
仮に年利2%の固定利付債を購入した後、市場金利が3%に上昇したとします。
この場合、新しく発行される年利3%の債券に投資していれば得られたはずの、差額1%分の利息が機会費用となります。
満期まで保有すれば元本は守られますが、より高い利回りを得るチャンスを逃している状態です。
この機会費用や、インフレで資産価値が目減りするリスクなどを管理するためには、以下の視点を持つことが大切です。
| リスクの種類 | 管理のポイント |
|---|---|
| 機会費用 | 債券ラダー戦略で償還時期を分散させ、金利上昇時に新たな債券を購入する機会を残す |
| インフレリスク | 変動金利型の債券(個人向け国債「変動10年」など)を組み入れ、金利上昇局面で受け取る利息が増える選択肢を持つ |
| 信用リスク | 格付けの高い国債や優良企業の社債を中心にポートフォリオを組み、発行体の財務状況を定期的に確認する |
満期保有は市場価格の変動リスクを効果的に抑えられますが、これらのリスクがなくなるわけではありません。
ポートフォリオ全体でバランスを取りながら、ご自身の目標達成に向けて賢く債券を活用していくことが重要です。
少額資金を活かした分配と信用リスク管理
機関投資家は巨額の資金を運用するため、市場の流動性や取引量を考慮する必要がありますが、個人投資家にはその制約がありません。
個人投資家最大の強みは、自分の資金需要に合わせて必要な金額だけを柔軟に保有できることです。
ここでは、必要額だけ保有する具体的な配分例と期待できる収入を解説します。
あわせて、利回りに影響する社債と国債の信用リスク比較や、個人が特に注意すべき店頭取引と最低購入単位の注意点についても見ていきましょう。
自分の状況に合わせて保有量やリスクを適切に調整できる点が、個人投資家にとっての真のメリットです。
必要額だけ保有する配分例と期待収入
個人投資家は、指数構成比などに合わせる必要がなく、自分のライフイベントに必要な金額だけを投資できます。
例えば、投資可能資金が500万円ある場合、まず生活防衛資金として約200万円を預金で確保します。
その上で、残りの300万円を3年後の住宅修繕費100万円と5年後の教育資金200万円という明確な目標に合わせて、債券の満期を設定することが可能です。
| 資金使途 | 投資額 | 満期 | 想定年利率(仮) | 満期償還金(税引前) |
|---|---|---|---|---|
| 住宅修繕費 | 100万円 | 3年 | 1.5% | 100万円 |
| 教育資金 | 200万円 | 5年 | 2.0% | 200万円 |
このように自分のライフイベントに合わせて必要な金額と期間を設定すれば、計画的な資産形成が実現します。
社債と国債の利回りと信用リスク比較
信用リスクとは、債券を発行した国や企業が財政難や倒産などにより、利息や元本を約束どおり支払えなくなる可能性のことです。
一般的に、国が発行する国債は信用リスクが極めて低く、その分利回りは低めに設定されます。
一方で、企業が発行する社債は、企業の信用力に応じて利回りも変動します。
| 債券の種類 | 発行体 | 信用リスク(一般的傾向) | 利回り(一般的傾向) |
|---|---|---|---|
| 国債 | 日本国 | 非常に低い | 低い |
| 地方債 | 都道府県など | 低い | やや低い |
| 一般的な社債 | 事業会社 | 国債より高い | 国債より高い |
| ハイイールド債 | 信用力が低い企業 | 非常に高い | 高い |
高い利回りだけを追求すると、その分だけ信用リスクも高まります。
自分のリスク許容度をふまえて、国債と社債のバランスを取ることが大切です。
店頭取引と最低購入単位の注意点
個人が債券を購入する場合、その多くは証券会社の店頭取引を利用します。
これは、取引所を介さず、投資家と証券会社が相対で売買する方法を指します。
店頭取引では、証券会社が提示する価格にスプレッド(買値と売値の差)が含まれている点に注意が必要です。
また、債券、特に社債には最低購入単位が設定されており、銘柄によっては100万円単位や1,000万円単位でないと購入できない場合があります。
| 注意点 | 内容 | 対策 |
|---|---|---|
| 店頭取引の価格 | 買値と売値に差(スプレッド)がある | 複数の証券会社で条件を比較 |
| 最低購入単位 | 銘柄により100万円単位など高額な場合がある | 少額から購入できる個人向け国債などを検討 |
| 流動性 | 銘柄によっては売りたい時にすぐに売れない可能性がある | 満期保有を基本とし、急な売却が不要な資金で投資 |
少額から始められる自由度を活かすためにも、購入したい債券の取引条件や最低購入単位は事前にしっかりと確認することが重要になります。
個人向け国債と国債社債の制度的特徴
個人投資家ならではの債券投資を考える上で、個人向けに設計された商品の活用は非常に重要な選択肢となります。
制度そのものが個人の資産形成を後押しするように作られているため、専門的な市場分析に頼らずとも安定的な運用を目指しやすいからです。
ここでは、その代表格である個人向け国債の種類や中途換金の仕組み、一般の社債や国債で選択肢となる外貨建て債券の為替リスク、そして制度を利用する上での留意点と実例数値を詳しく解説していきます。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 金利タイプ | 変動金利 | 固定金利 | 固定金利 |
| 金利の見直し | 半年ごと | なし | なし |
| 向いている人 | 今後の金利上昇に備えたい人 | 一定期間の受取利息を確定させたい人 | 短期間の運用で受取利息を確定させたい人 |
| 中途換金 | 発行後1年経過後から可能 | 発行後1年経過後から可能 | 発行後1年経過後から可能 |
これらの制度的な特徴を深く理解することで、プロの投資家とは異なる土俵で、ご自身のライフプランに合わせた債券運用を組み立てることが可能になります。
個人向け国債の種類と中途換金の仕組み
個人向け国債とは、その名の通り、個人の方が購入しやすいように設計された、国が発行する債券です。
プロの投資家が売買するような通常の国債とは異なり、個人の資産形成をサポートするための様々な工夫が凝らされています。
最低1万円という少額から1万円単位で購入できるため、まとまった資金がなくても始めやすいのが大きなメリットです。
金利の変動に対する考え方や資金が必要になる時期に合わせて、満期までの期間や金利タイプが異なる3つの種類から選択できます。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 満期までの期間 | 10年 | 5年 | 3年 |
| 金利タイプ | 変動金利 | 固定金利 | 固定金利 |
| 金利の見直し | 半年ごと | なし | なし |
| 金利下限保証 | 年0.05% | 年0.05% | 年0.05% |
個人向け国債の特に優れた点は、市場価格の変動を気にせずに換金できる「中途換金制度」です。
発行から1年が経過すれば、原則としていつでも国に買い取ってもらう形で換金できます。
このとき、額面金額に経過利子相当額を加えた金額から、「直前2回分の各利子(税引前)相当額 × 0.79685」が調整額として差し引かれる仕組みです。
金利上昇時に市場価格が大きく下落するリスクを避けやすい、個人にとって心強い制度と言えます。
このように、金利の先行きに応じて商品を選べる選択肢と、いざという時の換金制度が用意されている点が、個人向け国債の大きな魅力です。
外貨建て債券の為替リスクと注意点
為替リスクとは、米ドルやユーロなど、外国の通貨で価格が決まる資産の価値が、為替レートの変動によって日本円で評価した際に増えたり減ったりすることです。
国内の債券よりも高い利回りが期待できる外貨建て債券に投資する際は、このリスクを正しく理解する必要があります。
例えば、1ドル150円の時に1万ドルの米国債(日本円で150万円相当)を購入したとします。
満期まで保有して1万ドルが償還されても、その時の為替レートが1ドル130円の円高になっていた場合、受け取れる日本円は130万円に減ってしまいます。
もちろん、利息を受け取る際も同様に為替レートの影響を受けます。
| 状況 | 1ドルあたりの為替レート | 1万ドル分の元本の円換算額 | 当初の円貨額との差額 |
|---|---|---|---|
| 購入時 | 150円 | 1,500,000円 | -- |
| 償還時(円高) | 130円 | 1,300,000円 | -200,000円(為替差損) |
| 償還時(円安) | 170円 | 1,700,000円 | +200,000円(為替差益) |
外貨建て債券は高い利回りが魅力的に見えることがありますが、満期まで保有する戦略をとったとしても、為替レートの変動によっては円換算で元本割れを起こす可能性があることを十分に理解しておく必要があります。
制度面での実行上の留意点と実例数値
個人向け国債は安全性が高く、個人にとって使いやすい制度ですが、利用する際にはいくつか知っておくべき留意点が存在します。
これらの点をあらかじめ把握しておくことで、より計画的な資産運用が可能になります。
最も重要な点は、原則として発行後1年間は中途換金ができないことです。
急に資金が必要になってもすぐに現金化できない期間があるため、当面の生活費や緊急時の予備資金は、預貯金などで別に確保しておくのが基本です。
また、変動10年の利率は市場金利に連動しますが、その決まり方には特定の計算式があり、市場金利が上がった分だけそのまま利率が上昇するわけではないことも知っておきましょう。
| 留意点 | 具体的な内容と実例数値 |
|---|---|
| 中途換金制限 | 発行から1年間は原則換金不可。2024年6月に購入した場合、換金できるのは2025年7月以降 |
| 中途換金調整額 | 直近2回分の税引前利子相当額がペナルティに。年利0.5%の100万円分を換金する場合、約3,984円(100万円×0.5%÷2×2回×0.79685)が差し引かれる計算 |
| インフレリスク | 物価上昇率が受取利息を上回ると実質的な価値が目減りする。インフレ率が2%で国債の利率が0.5%の場合、資産の実質価値は低下 |
| 機会費用 | 購入後に市場金利が上昇すると、より有利な商品への投資機会を失う。固定5年債を年利0.3%で購入後、市場金利が1%に上昇しても利率は変わらない |
個人向け国債は元本割れリスクが極めて低く安定した金融商品ですが、インフレによって実質的な価値が下がったり、より有利な投資機会を逃したりする可能性は残ります。
これらの特性を把握し、ご自身の資金計画と照らし合わせて活用することが賢明です。
まとめ
本記事では、個人投資家はプロと競う必要はなく、自分の生活設計に合わせて満期保有を基本に運用できるということです。
- 満期保有戦略
- ライフイベントに合わせた償還設計
- 必要利息の確保と税引後収入の試算
- 個人向け国債の中途換金制度とリスク管理
まずは3年・5年・7年といった具体的な支出予定に合わせて債券ラダーを作り、生活防衛資金を別に確保したうえで個人向け国債などから少額で利息の税引後試算を行い、実際の購入計画に落とし込んでください。